LIQUIDITÉ · ORDER FLOW · NQ / GC
Behind the CandlesCe qui fait vraiment bouger le prix des futures
Comprendre la liquidité et l’order flow à travers le NQ et l’or.
Exemples et schémas hypothétiques. Schémas d’origine en anglais, avec légendes en français.
Chaque transaction réunit un acheteur et un vendeur. Alors, pourquoi le prix bouge-t-il ?
Sur un graphique construit à partir des transactions, le dernier prix change lorsqu’une transaction a lieu à un prix différent. Si les contrats disponibles à un prix sont exécutés ou retirés, le prochain ordre cherchant une exécution immédiate peut devoir rencontrer un autre prix. De nouveaux ordres peuvent aussi modifier les prix disponibles. Le graphique enregistre les transactions réalisées ; le carnet montre les ordres qui attendent de pouvoir négocier.
L’article en deux minutes
- Chaque transaction a un acheteur et un vendeur. L’essentiel est de savoir qui accepte le prix disponible et quelle quantité est proposée à ce niveau.
- Le prix du graphique et ton prix d’exécution peuvent différer. La dernière transaction décrit un échange déjà réalisé. Ta prochaine exécution dépend des contreparties disponibles et des instructions de ton ordre.
- Un ordre peut traverser plusieurs niveaux de prix. L’achat atteint des offres plus hautes lorsque les offres inférieures sont consommées sans réapprovisionnement suffisant. La vente peut atteindre des bids plus bas de la même façon.
- Les cotations peuvent changer sans transaction. Ajouter ou annuler des ordres modifie ce qui est disponible. Le dernier prix traité attend une nouvelle transaction pour changer.
- Des achats importants peuvent faire peu monter le prix. Des vendeurs peuvent continuer à fournir des contrats au même niveau. Un delta positif ne garantit donc pas une hausse.
- Déclenché ne signifie pas entièrement exécuté. Vérifie les exécutions réelles et la position restante, surtout après un mouvement rapide.
Pour une lecture rapide, suis les encadrés À retenir et les schémas. La section 4 suit le changement de prix sur un graphique NQ et le relie aux exécutions réelles du trader.
En observant le NQ ou l’or, tu rencontres des situations qui semblent contradictoires. Les acheteurs continuent à négocier, mais le prix monte à peine. Un marché calme accélère soudainement. Le graphique touche ton prix, mais ton ordre limite n’est pas exécuté. Un stop se déclenche, mais l’exécution arrive ailleurs.
Pour comprendre ces situations, il faut regarder à l’intérieur du mécanisme d’enchères qui produit le graphique : qui accepte un prix maintenant, quelle quantité est disponible et que se passe-t-il lorsqu’elle est négociée ou retirée ?
Mes précédents guides expliquaient les instruments derrière le NQ et le GC. Cet article suit l’ordre depuis son arrivée sur le marché jusqu’à sa transformation en transaction. Nous allons construire un petit carnet, suivre une exécution sur le NQ, puis utiliser l’or pour comprendre l’absorption et le delta. Aucune expérience préalable de l’order flow n’est nécessaire.
Je fais du day trading sur le NQ et le GC. Je reste à l’écart des grandes annonces économiques, mais j’aime les observer : elles rendent particulièrement visible la différence entre un prix affiché et un prix réellement exécutable.
1 Chaque transaction a deux côtés
Supposons que tu achètes trois contrats NQ à quelqu’un qui en vend trois. Trois contrats ont été échangés. La bourse n’en compte pas six sous prétexte qu’il y a deux côtés : le volume comptabilise une seule fois la quantité échangée. [1]
Le nombre de participants peut être différent de chaque côté. Un acheteur peut acheter dix contrats à dix vendeurs qui en proposent un chacun. Les quantités échangées sont égales, même si le nombre de personnes ne l’est pas.
C’est pourquoi « il y avait plus d’acheteurs que de vendeurs » explique mal une hausse. On veut parfois dire que les achats étaient plus pressants, ou que la demande d’achat dépassait ce que les vendeurs acceptaient de fournir aux anciens prix. Ce sont des affirmations différentes de « davantage de contrats ont été achetés que vendus ».
En négociation continue ordinaire, un ordre attend déjà dans le carnet. Un autre arrive et accepte son prix. Ce dernier est appelé l’agresseur. Le terme décrit la façon dont l’ordre s’exécute, pas les émotions, l’expérience ou la taille de position du trader.
Un acheteur qui accepte l’offre d’un vendeur initie un achat. Un vendeur qui accepte le bid d’un acheteur initie une vente. Dans les deux cas, il y a toujours un acheteur et un vendeur. La distinction indique quel côté a accepté les conditions disponibles. [2]
Imagine un vélo proposé à 100 $. Un acheteur accepte et le vélo change de main. Si le vendeur suivant en demande 105 $, le prochain acheteur doit accepter ce prix ou attendre une offre moins chère. L’accord passé à 100 $ n’oblige personne d’autre à vendre à ce niveau.
Les futures reposent sur des contrats standardisés et un moteur d’appariement électronique. La distinction entre un accord déjà conclu et la prochaine offre disponible reste néanmoins la même.
2 Il existe plusieurs prix de marché
Dans la négociation électronique étudiée ici, le carnet d’ordres rassemble les ordres en attente pour un contrat et une échéance précis. Le NQ est négocié sur le CME et le GC sur le COMEX, au sein de CME Group. Les deux sont accessibles sur la plateforme électronique Globex, lancée le 25 juin 1992. [3][4]
Représente-toi le carnet comme une échelle : les ordres d’achat d’un côté, les ordres de vente de l’autre, et un prix sur chaque barreau.
Quatre valeurs doivent être distinguées :
- Meilleur bid : le prix d’achat affiché le plus élevé.
- Meilleur ask, ou offre : le prix de vente affiché le plus bas.
- Dernier prix traité : le prix de la transaction la plus récente sur ce contrat.
- Midpoint : la moyenne du meilleur bid et du meilleur ask. C’est une référence, pas nécessairement un prix auquel tu peux négocier.
Le spread est l’écart entre le meilleur ask et le meilleur bid. Les quantités disponibles à ces prix et au-delà constituent la profondeur affichée du carnet. [2][5]
Dans notre carnet NQ simplifié, le meilleur bid est à 25 000,00 et le meilleur ask à 25 000,25. Le spread vaut 0,25 point, soit un tick NQ. Le midpoint est à 25 000,125, entre deux prix de tick valides pour le contrat ferme. Le dernier échange peut avoir eu lieu à 25 000,25, alors qu’un vendeur souhaitant une exécution immédiate rencontrerait maintenant le bid à 25 000,00. Le tick du NQ vaut 0,25 point, et chaque point vaut 20 $ par contrat. [6]
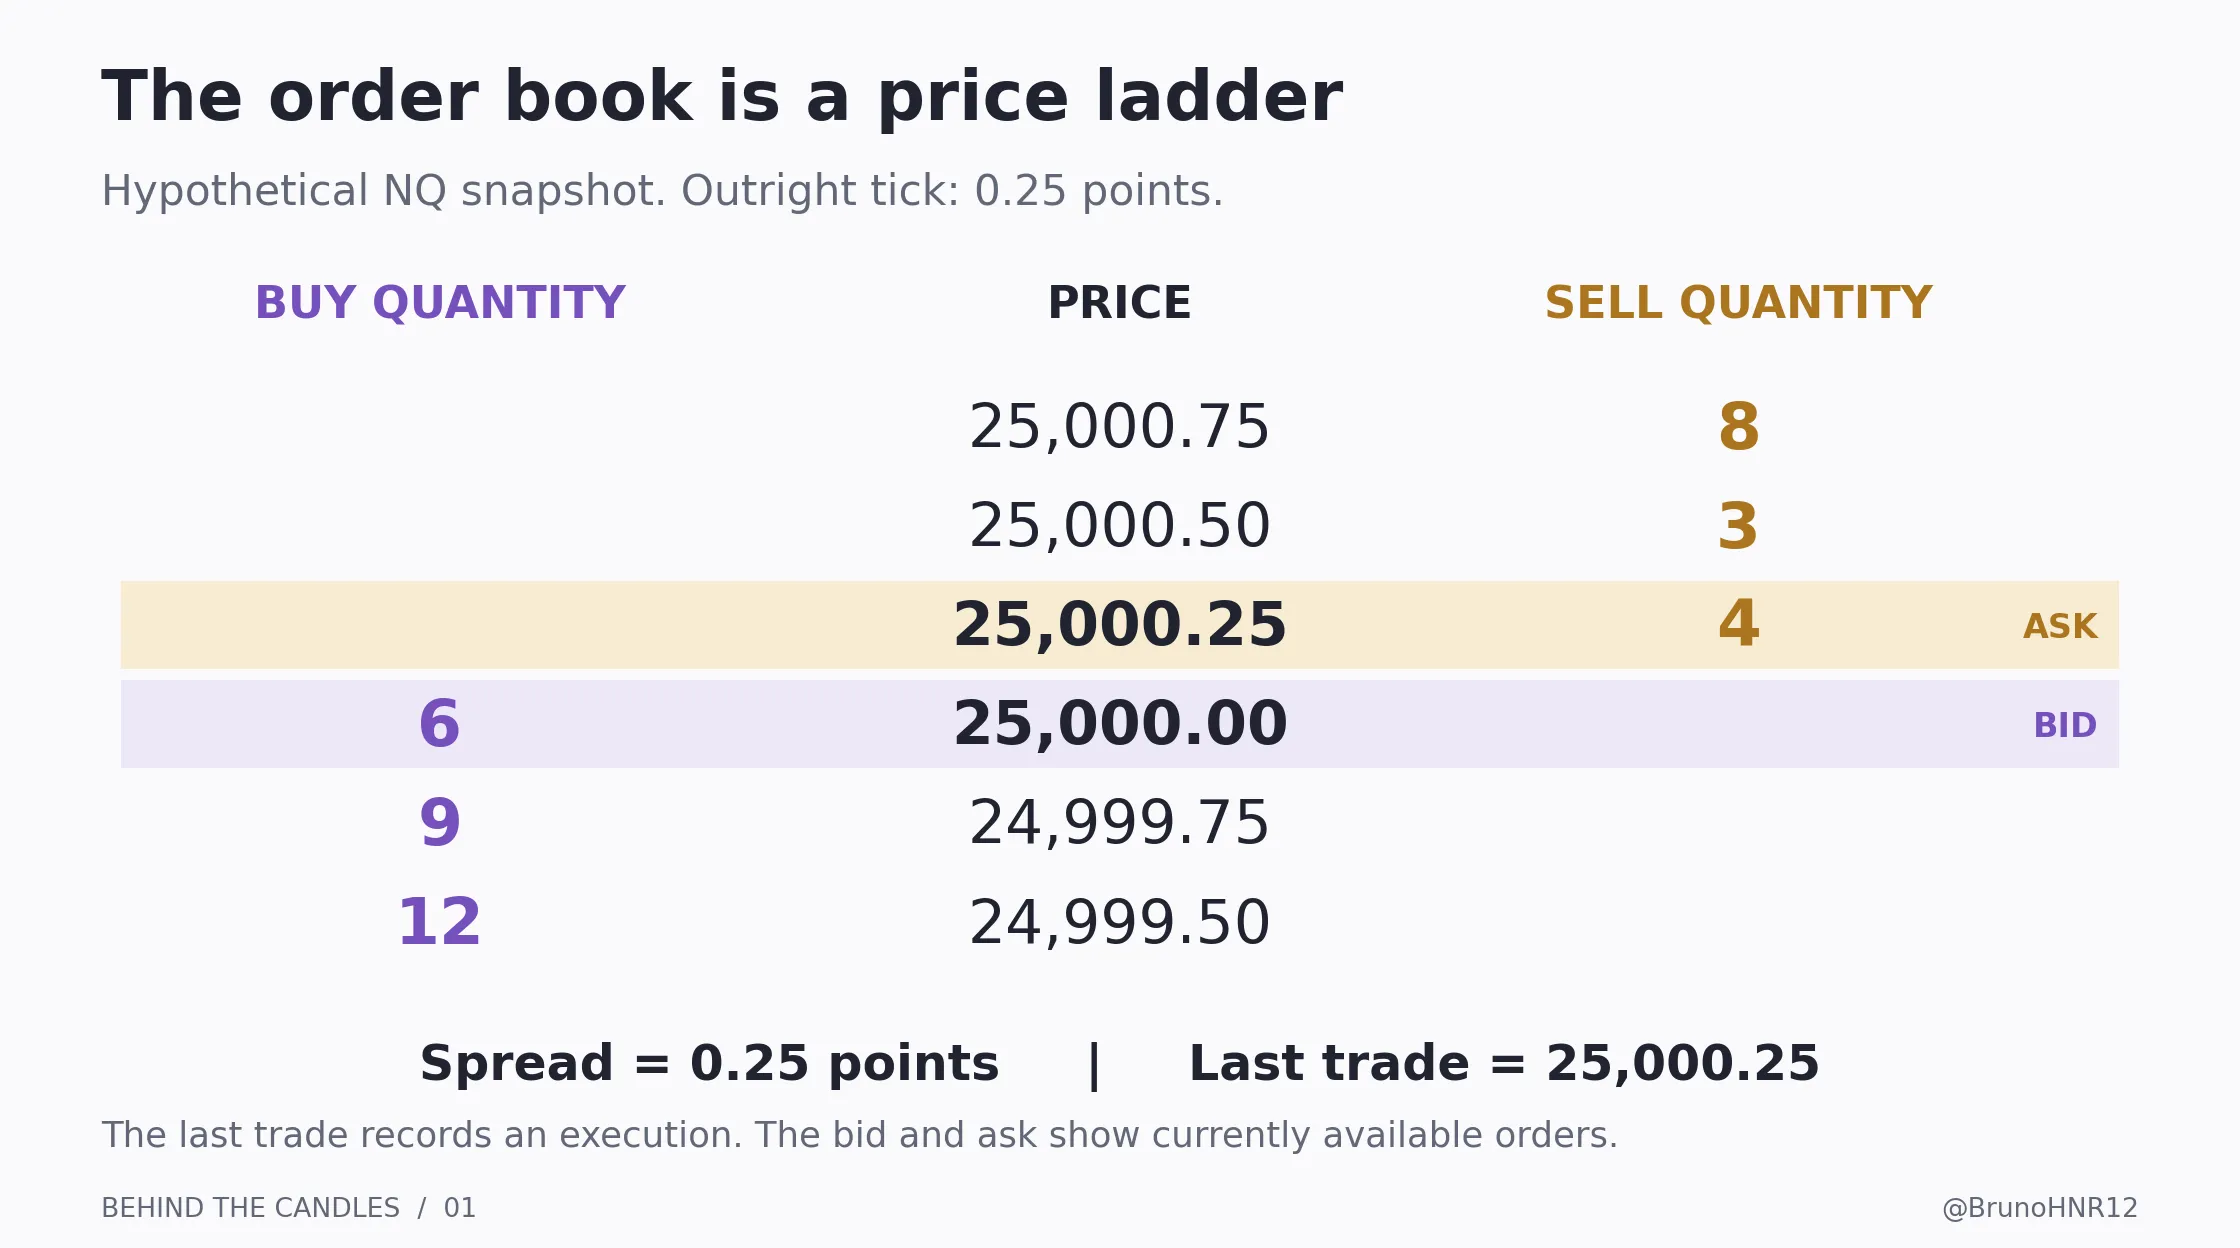
Si tu achètes un contrat à l’ask puis le revends immédiatement au bid inchangé, tu perds un tick, soit 5 $ sur le NQ avant frais. Le midpoint n’a pas bougé. Acheter à l’ask et revendre au bid produit un coût de spread sur l’aller-retour.
Autre subtilité : les transactions peuvent alterner entre un bid et un ask inchangés. Un graphique construit sur les derniers échanges peut alors monter et descendre d’un tick sans modification des cotations. C’est le bid-ask bounce. Une petite variation du dernier prix ne traduit pas toujours un changement des prix proposés.
Une bougie construite à partir des transactions condense une séquence en ouverture, plus haut, plus bas et clôture. Elle ne conserve pas toute la succession d’ordres, d’annulations et d’exécutions survenue à l’intérieur.
3 Comment les ordres entrent dans le marché
Un ordre ne contient pas seulement une direction. Il précise un contrat, une quantité, des conditions d’exécution et généralement une durée de validité. Acheter le NQ d’échéance décembre ne permet pas simplement de rencontrer un ordre de vente sur une autre échéance.
La première distinction à comprendre sépare l’ordre qui attend de celui qui accepte la liquidité déjà disponible.
Le prix limite fixe le pire prix acceptable
Une limite d’achat fixe le prix d’achat maximal. Une limite de vente fixe le prix de vente minimal. L’ordre peut être exécuté à un meilleur prix, mais il peut aussi ne recevoir aucune exécution. [7]
Dans notre carnet NQ, une limite d’achat à 25 000,00 peut attendre au bid. Une limite d’achat à 25 000,75 peut immédiatement rencontrer les offres à 25 000,25, 25 000,50 et 25 000,75, si ces quantités sont encore disponibles à l’arrivée de l’ordre dans le moteur d’appariement.
Ce deuxième ordre est une limite négociable immédiatement, ou marketable limit. Il est agressif, bien que son type soit « limite ». Assimiler tous les ordres limites à une intervention passive est donc une erreur.
De la même manière, le flux agressif ne se compose pas uniquement d’ordres portant l’étiquette « market » sur une plateforme.
Les ordres au marché recherchent une exécution immédiate selon les règles de la bourse
Un ordre au marché privilégie l’interaction avec la liquidité disponible. Son exécution reste soumise au type d’ordre pris en charge par le lieu de négociation et aux contreparties présentes.
CME Globex propose des ordres market with protection. Ils s’exécutent dans une plage de prix définie ; la quantité qui ne peut pas y être exécutée peut rester sous forme d’ordre limite à la borne de protection. CME documente aussi le comportement market-limit, qui peut laisser un reliquat au premier prix d’exécution. L’étiquette de ta plateforme ne suffit pas à connaître tous les détails du routage. [8]
Pour notre exemple principal, nous utiliserons une limite négociable immédiatement afin de rendre explicite le prix maximal accepté.
Pourquoi toucher ta limite ne garantit pas l’exécution
À un même prix, les exécutions sont réparties selon les règles d’appariement du contrat. Le NQ et le MNQ utilisent le FIFO, « premier arrivé, premier servi ». Pour des ordres affichés ordinaires au même prix, les plus anciens sont prioritaires. D’autres produits CME peuvent utiliser d’autres algorithmes. [9][10]
Imagine 40 contrats devant ton ordre d’achat d’un contrat NQ à 25 000,00. Si seulement 12 contrats initiés à la vente s’exécutent à ce niveau, ton ordre peut rester sans exécution. Une transaction à ton prix montre que quelqu’un y a négocié, pas que la quantité échangée a atteint ta place dans la file.
L’exemple simplifie la file d’attente : de nouveaux événements, des annulations ou des modifications d’ordres la font évoluer. Pour analyser une exécution manquée, vérifie d’abord le contrat précis, les horodatages, les rapports d’exécution et le flux de données.
4 Pourquoi le prix change sur ton graphique NQ
Envoyons un ordre d’achat de dix contrats NQ avec une limite à 25 000,75. Supposons que les offres suivantes soient disponibles à l’arrivée de l’ordre :
- Quatre contrats à 25 000,25.
- Trois contrats à 25 000,50.
- Huit contrats à 25 000,75.
Pour cette illustration, aucune quantité cachée ni autre modification du carnet n’intervient pendant l’appariement. L’ordre achète quatre contrats au premier prix, trois au deuxième et trois au troisième. Cinq des huit contrats proposés à 25 000,75 restent à la vente.
On parle souvent de balayage du carnet, ou sweep : un même ordre entrant s’exécute sur plusieurs niveaux. Dix contrats ont été achetés et dix vendus. Le dernier prix a augmenté parce que les exécutions ont atteint des offres plus hautes.
Pourquoi le prix affiché change
Les exécutions passent de 25 000,25 à 25 000,50, puis à 25 000,75. Un graphique construit sur les dernières transactions suit cette progression. Les contrats disponibles aux deux premiers niveaux ont été consommés ; le reliquat acheteur a rencontré les offres supérieures.
À la baisse, inverse l’exemple : des ventes agressives peuvent consommer les bids disponibles puis s’exécuter à des prix successivement plus bas. Dans les deux sens, la quantité disponible et l’ordre des événements comptent.
Pourquoi ton prix moyen peut être différent
Le prix moyen pondère chaque exécution par sa quantité :
Prix moyen = (4 × 25 000,25 + 3 × 25 000,50 + 3 × 25 000,75) ÷ 10 = 25 000,475.
Un prix moyen peut se situer entre deux ticks alors que chaque exécution individuelle respecte un tick valide.
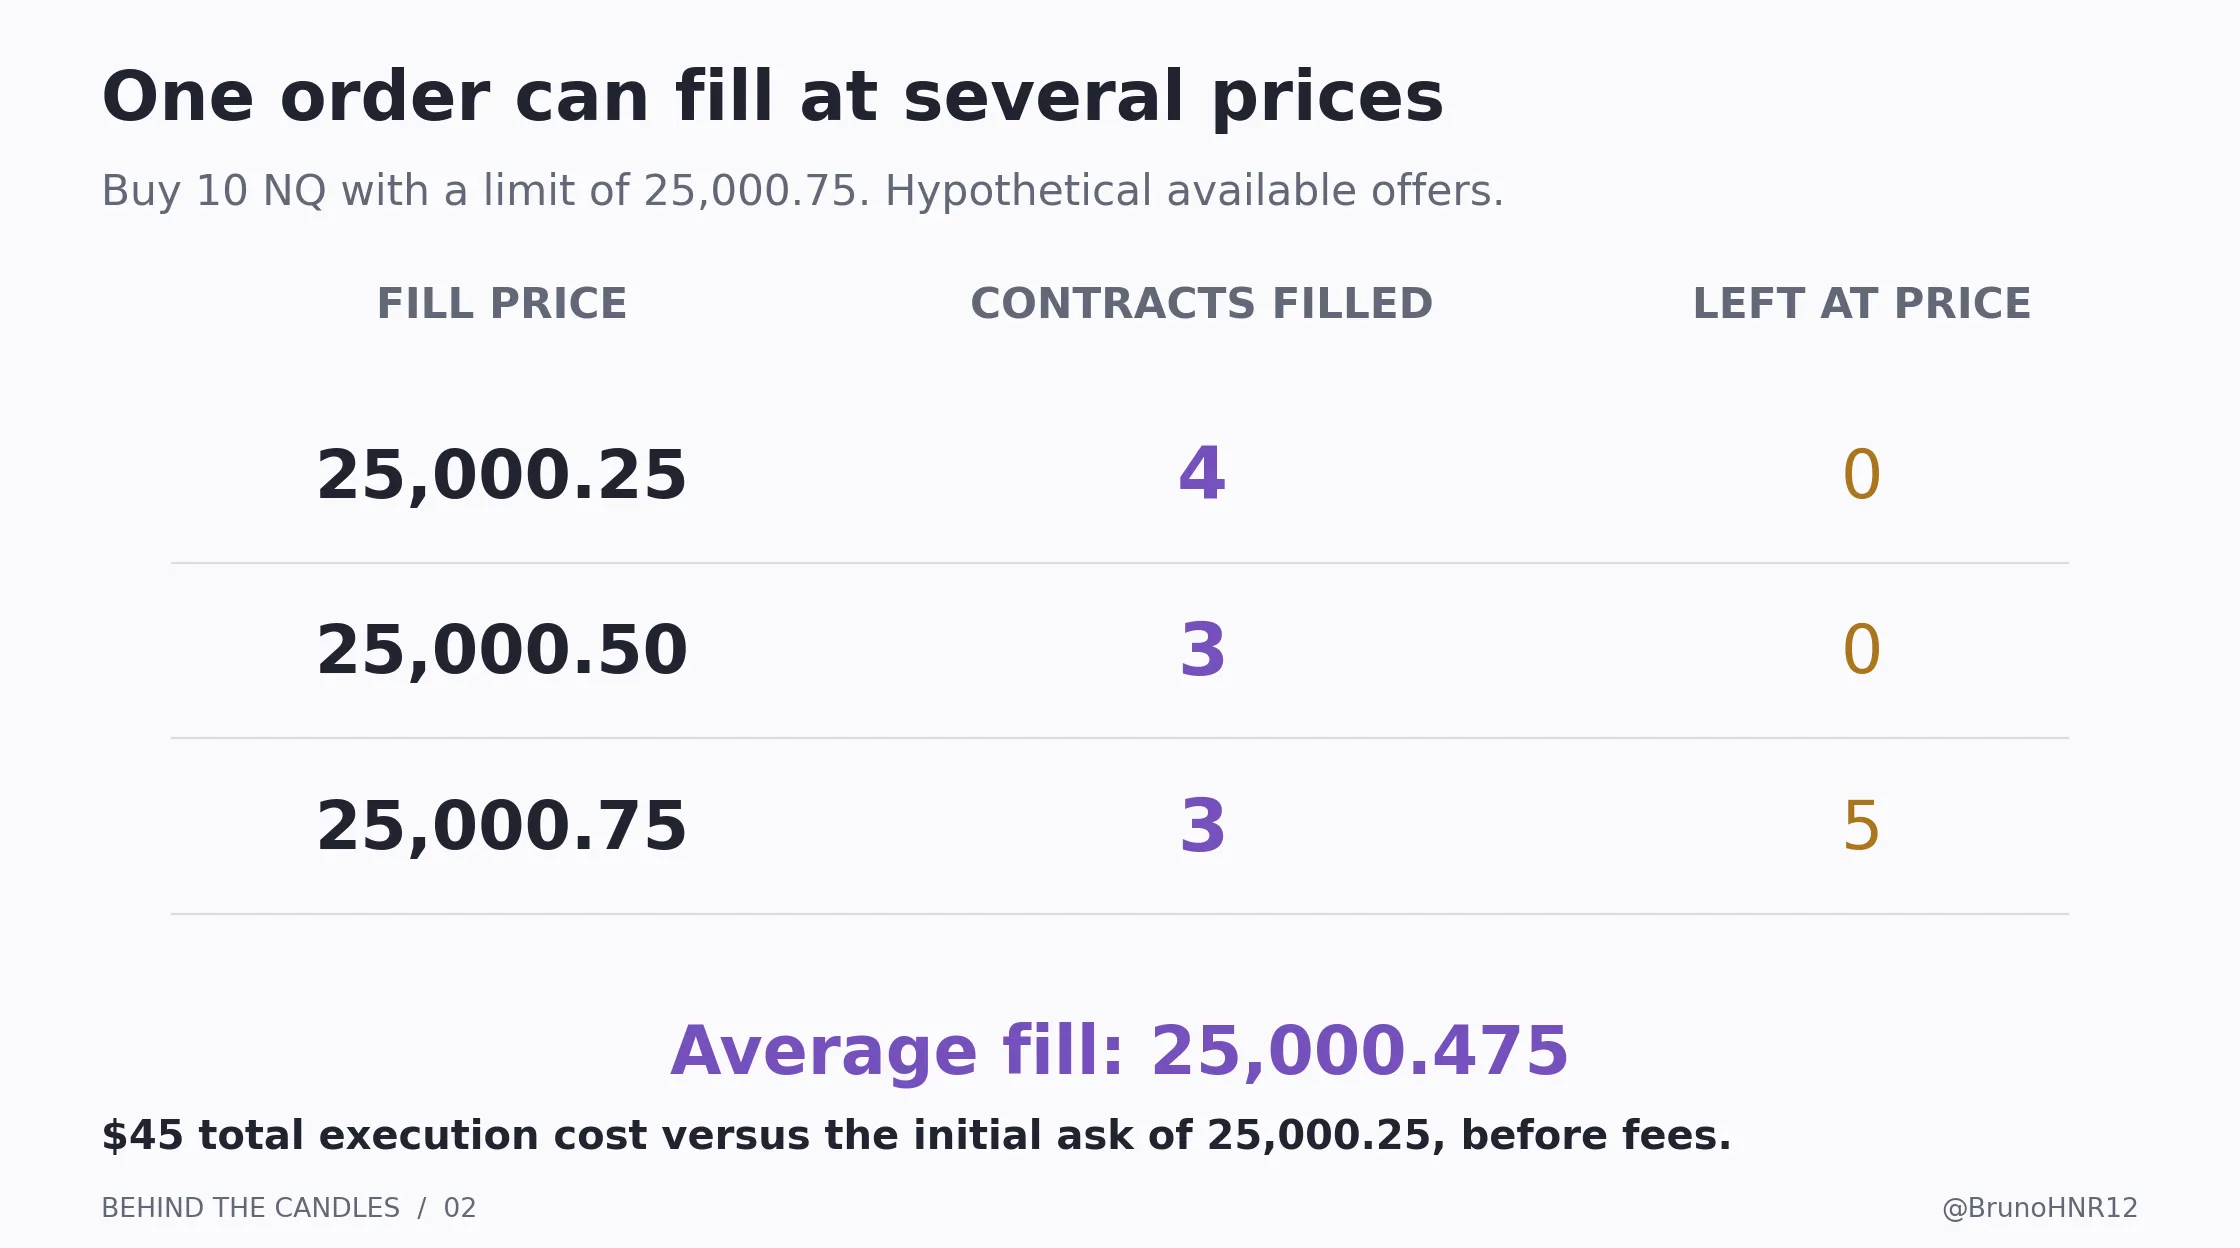
Par rapport au meilleur ask initial de 25 000,25, l’exécution moyenne est moins favorable de 0,225 point. À 20 $ le point, cela représente 4,50 $ par contrat, soit 45 $ pour les dix contrats, avant commissions et frais de bourse.
Cette comparaison définit explicitement la référence. Comparer ton exécution au précédent dernier prix, au midpoint ou au prix affiché au moment du clic donne un autre chiffre de slippage. Note la référence avant de juger l’exécution.
Le graphique finit sur une dernière transaction à 25 000,75. Ce n’est pas le prix moyen payé par l’acheteur. Une capture montrant seulement le prix final masque la répartition des exécutions.
Si 100 contrats avaient été disponibles au premier ask, ce même ordre de dix contrats aurait pu être entièrement exécuté à 25 000,25. Direction et quantité identiques, mais effet immédiat différent sur le dernier prix.
Il n’existe donc pas de conversion fixe du type « 100 achats font monter le NQ de cinq points ». Le carnet rencontré par ces ordres compte. La méthode de mesure de liquidité de CME calcule précisément le coût d’une quantité donnée sur plusieurs niveaux lorsque le meilleur prix n’offre pas une taille suffisante. [5]
Ce que le changement de prix signifie pour ton trade
Si tu achètes un NQ à 25 000,25 et le revends plus tard à 25 000,75, tes exécutions sont séparées de 0,50 point. À 20 $ le point, cela donne 10 $ de gain brut avant frais. Inverser ces prix d’entrée et de sortie produit une perte brute de 10 $ pour la même position acheteuse. [6]
Une dernière transaction à 25 000,75 ne garantit pas que tu puisses vendre à ce prix. Il faut encore un acheteur disponible à un prix autorisé par ton ordre. Distingue toujours le dernier prix du graphique, ton prix moyen d’entrée et ton prix de sortie réel.
5 Les cotations peuvent bouger sans nouvelle transaction
L’exécution d’un ordre en attente retire de la quantité. Son annulation aussi. De nouveaux ordres peuvent améliorer le meilleur bid ou ask. Le carnet évolue à travers ces trois processus. [5]
Reprenons notre carnet NQ initial : meilleur ask à 25 000,25, puis des offres à 25 000,50 et 25 000,75. Supposons que les deux premiers niveaux d’offres soient entièrement annulés avant toute transaction.
Le meilleur ask devient 25 000,75. Si le bid reste à 25 000,00, le spread passe de 0,25 à 0,75 point. Le dernier prix traité ne change pas, puisqu’aucune transaction nouvelle n’a eu lieu.
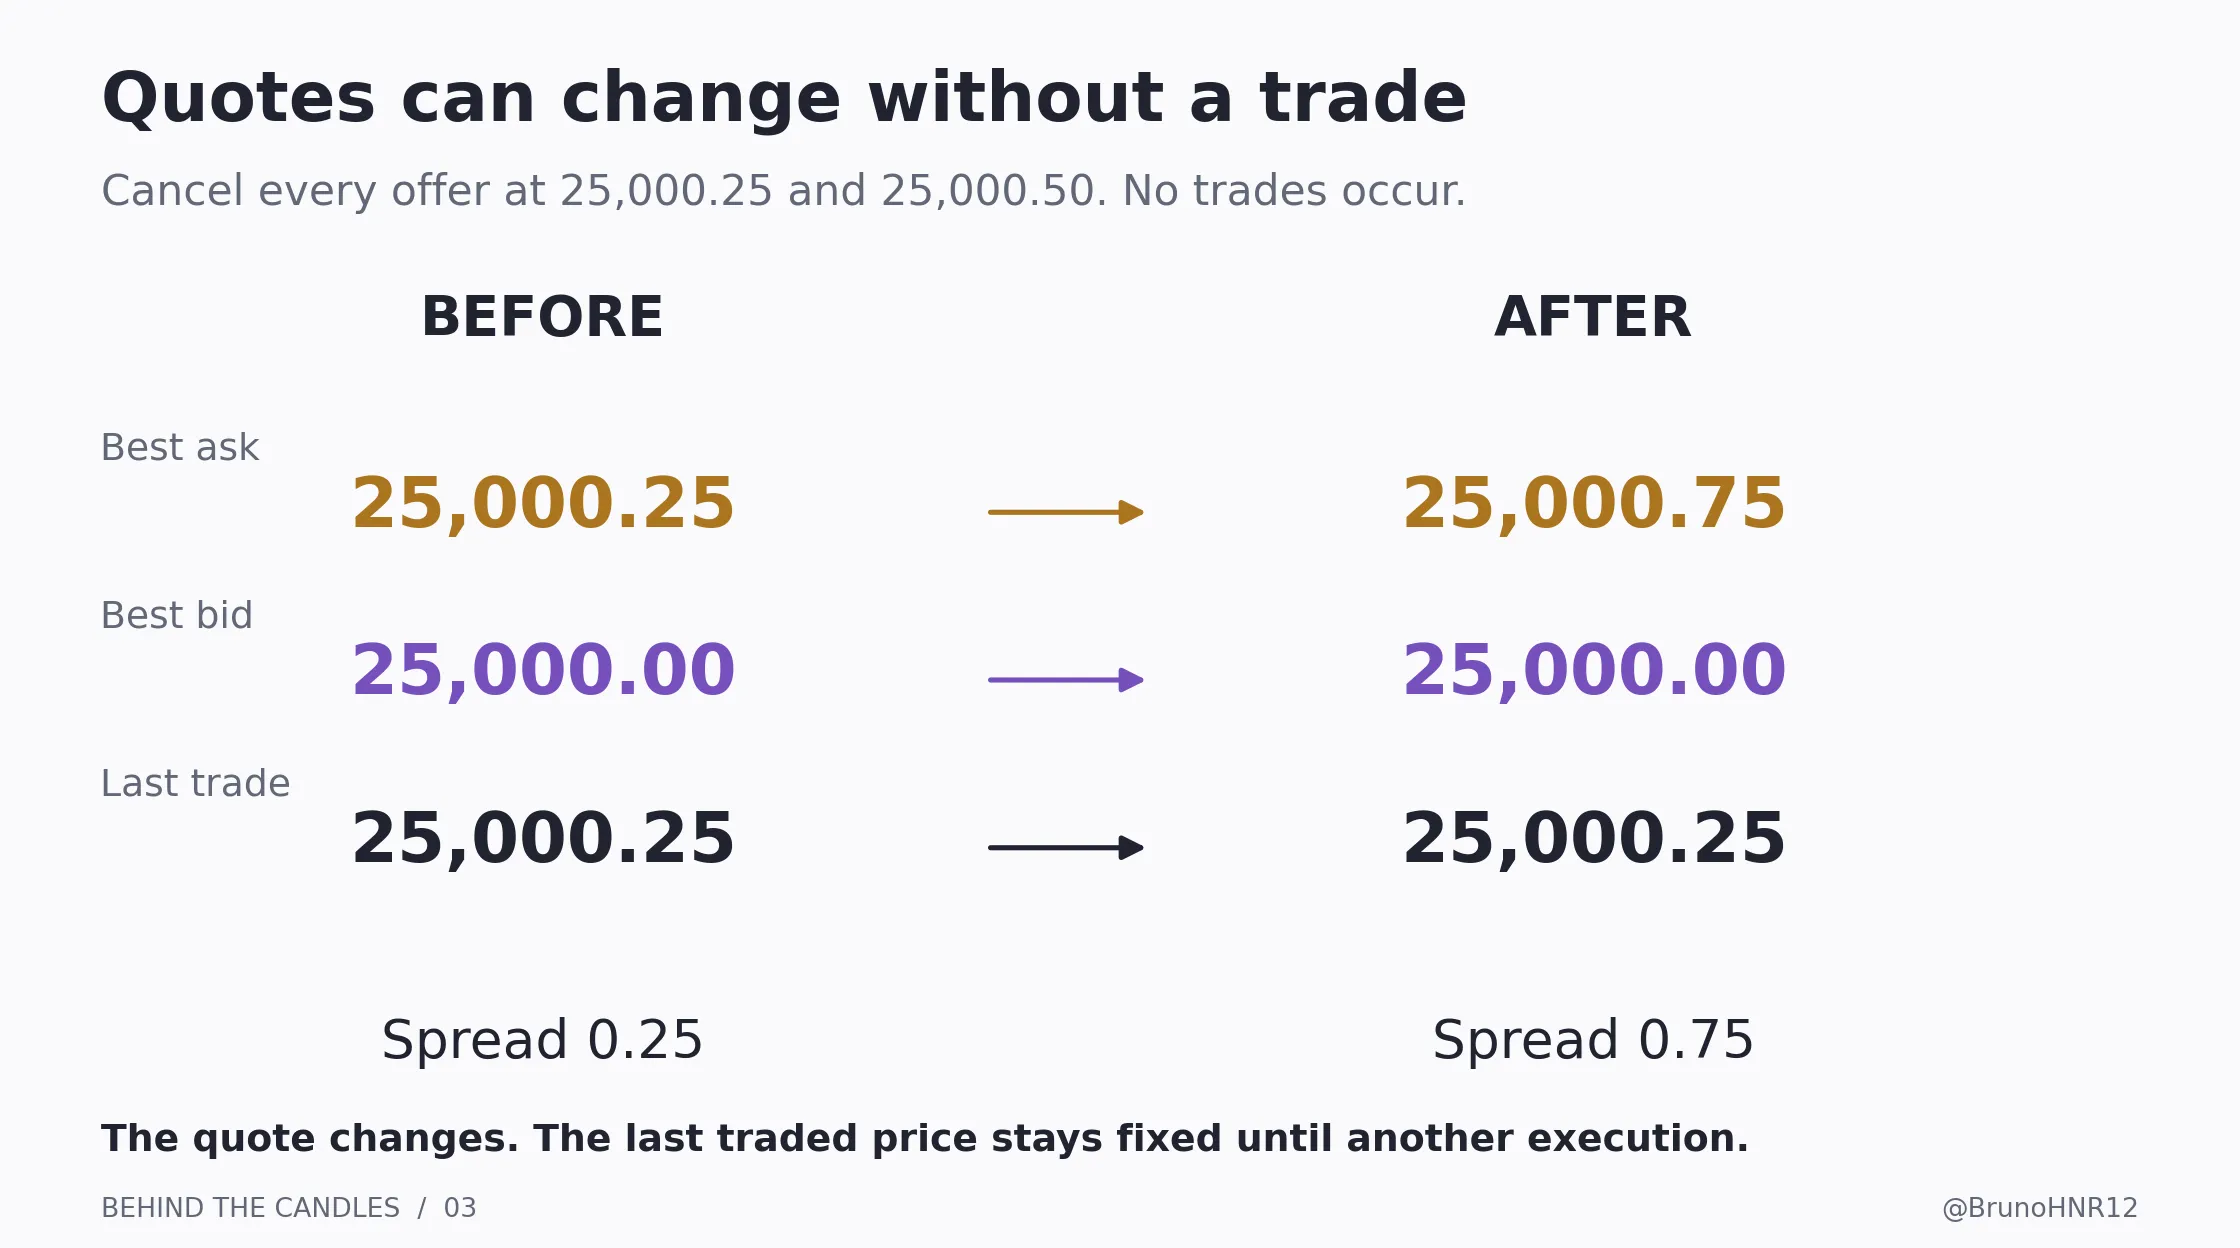
Cette distinction compte lorsqu’on affirme que le prix a bougé « sans volume ». De quel prix parle-t-on ? Une cotation peut changer sans volume exécuté. Le dernier prix d’un graphique de transactions a besoin d’un nouvel échange pour évoluer, mais cet échange peut être petit après le retrait de la liquidité proche.
Cont, Kukanov et Stoikov ont étudié les ordres limites, les ordres au marché et les annulations sur 50 actions américaines. Leurs résultats reliaient davantage les variations de prix à court terme à une mesure de déséquilibre des événements du carnet qu’au seul volume traité. Cette étude porte sur des actions et un échantillon précis : ce n’est pas un modèle de prévision prêt à l’emploi pour le NQ ou le GC. Elle soutient l’intérêt d’examiner autre chose que les seules exécutions. [11]
La liquidité a plusieurs dimensions
Pour un trader, la liquidité est la possibilité de négocier une taille donnée rapidement et à un coût d’exécution raisonnable. Regarde ensemble le spread, la quantité disponible à plusieurs prix et la vitesse à laquelle de nouveaux ordres remplacent les quantités exécutées ou retirées. Un spread étroit avec un seul contrat disponible n’offre pas les mêmes conditions que le même spread avec une quantité importante. [12]
La capacité du carnet à se reconstituer après consommation de liquidité est souvent appelée résilience. Une capture peut sembler peu profonde alors que de nouveaux ordres arrivent vite. Elle peut aussi sembler profonde juste avant des annulations. La profondeur affichée est une information actuelle, pas une réservation pour ton prochain ordre. [13]
Un volume journalier élevé ne suffit pas à déterminer le coût de ta prochaine exécution. Ce qui compte, ce sont les conditions à l’arrivée de cet ordre particulier.
Le Flash Crash du 6 mai 2010 en donne un exemple historique. Le rapport conjoint CFTC-SEC décrit une forte activité accompagnée d’une dégradation de la liquidité sur les futures E-mini S&P 500. Des échanges répétés entre intermédiaires ont généré un volume élevé sans absorption durable équivalente par les investisseurs. Le rapport souligne qu’en période de forte volatilité, le volume élevé n’est pas un indicateur fiable de liquidité. Cet événement était complexe : cela ne signifie pas que tous les mouvements rapides ont la même cause. [14]
6 L’absorption : quand l’or continue à s’échanger au même prix
Supposons que le GC soit proposé à 4 000,0. Les acheteurs acceptent ce prix à répétition, mais les transactions n’atteignent pas 4 000,1.
On parle souvent d’absorption par les vendeurs : des achats agressifs rencontrent suffisamment de ventes passives pour limiter la progression pendant l’intervalle étudié. Le cas inverse correspond à des acheteurs passifs absorbant des ventes agressives.
Le terme décrit une interaction. Il n’identifie pas le vendeur et ne dit pas combien de temps il continuera. Un gros ordre visible, plusieurs vendeurs indépendants, de nouveaux ordres ou un iceberg peuvent produire des effets d’ensemble similaires. [15]
Un ordre iceberg n’affiche qu’une partie de sa quantité totale. Lorsque la partie affichée est exécutée, une nouvelle portion peut apparaître. CME propose une fonctionnalité de quantité affichée ; des systèmes externes peuvent aussi envoyer successivement de plus petits ordres. [16][17]
Prenons un iceberg natif hypothétique : vente de 100 contrats GC à 4 000,0, avec dix contrats affichés à la fois. Huit ordres d’achat successifs de dix contrats s’exécutent contre lui. Quatre-vingts contrats ont été échangés à 4 000,0, alors qu’une capture peut montrer à plusieurs reprises seulement dix contrats disponibles. Il reste vingt contrats dans l’ordre total.
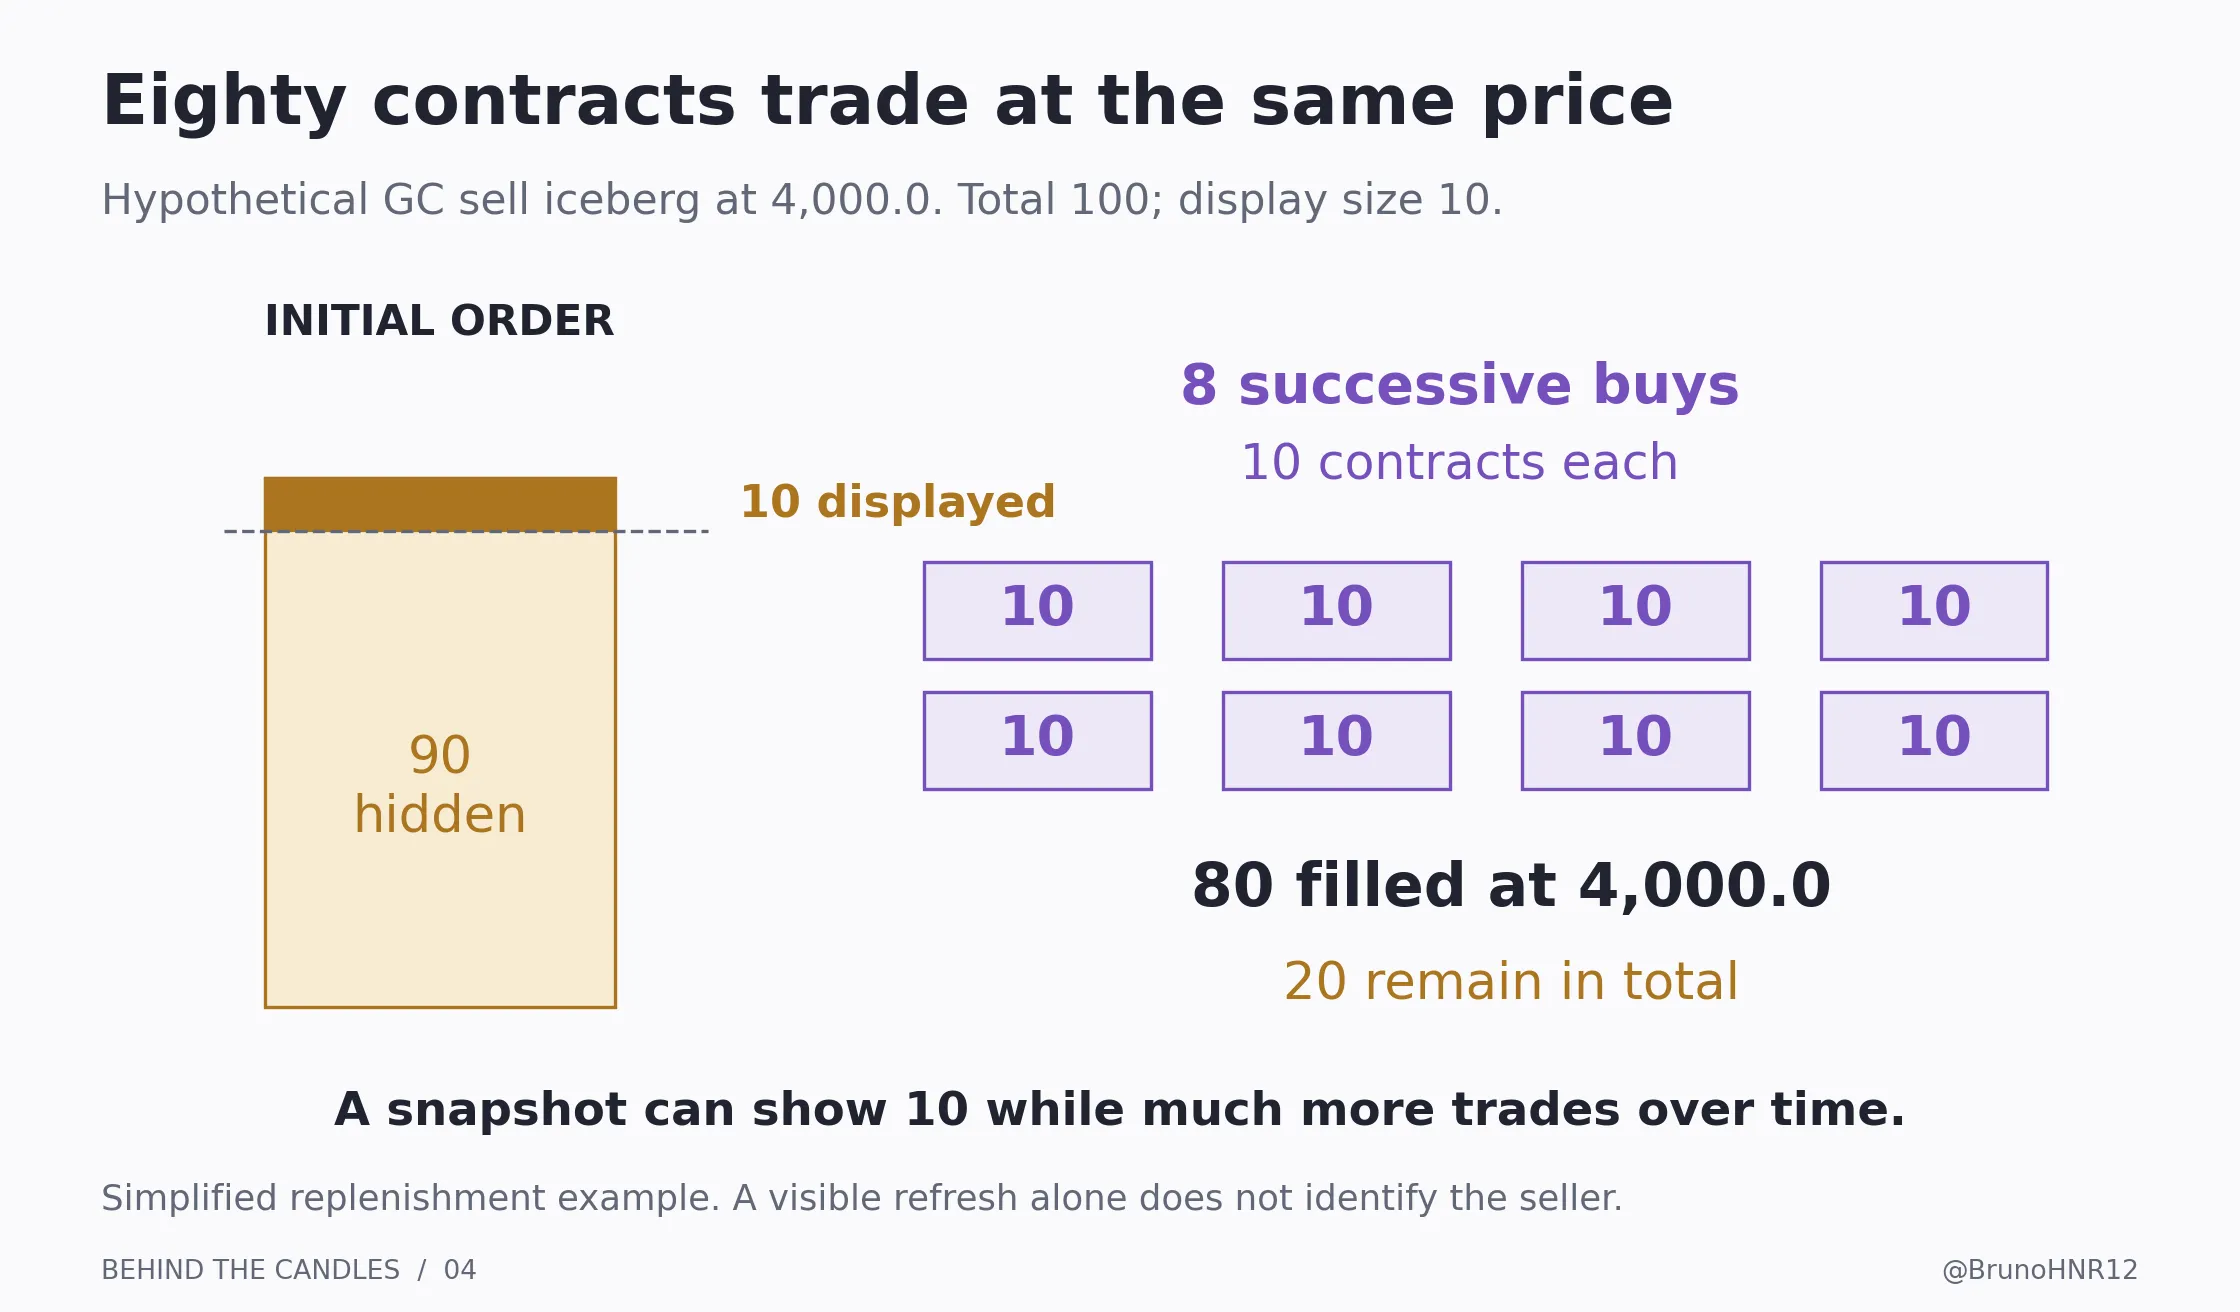
Une capture statique ne révèle pas toute cette séquence. Même un outil de détection des icebergs dépend des données disponibles et de sa méthode de suivi. Des réapprovisionnements répétés dans un carnet agrégé constituent un élément à examiner, pas la preuve de la taille cachée totale d’un trader précis. [15]
Que peut-il se passer ensuite ?
- De nouveaux acheteurs peuvent consommer les vingt contrats restants puis atteindre les offres supérieures.
- Le vendeur peut annuler le reliquat. Un acheteur ultérieur rencontre alors une offre plus haute, avec moins de contrats échangés à 4 000,0.
- Les achats peuvent ralentir tandis que des vendeurs commencent à accepter des bids inférieurs.
Les trois scénarios sont compatibles avec l’absorption observée auparavant. Cette observation ne permet pas, à elle seule, de choisir le bon.
Dire que le niveau est « défendu par les institutions » ajoute deux affirmations : une identité et une intention. Les données ordinaires et anonymes du carnet ne les fournissent pas. La formulation plus exacte est : des achats initiés à ce niveau se sont répétés avec une progression limitée du prix.
Un mur d’ordres affiché n’est pas une promesse
Un gros ordre peut être sincère, puis être annulé parce que les circonstances changent. Une annulation ne prouve pas, à elle seule, une pratique de spoofing.
La règle 575 de CME interdit notamment l’entrée d’ordres avec une intention prohibée, dont celle de les annuler avant exécution dès leur soumission, ainsi que certaines communications trompeuses ou perturbatrices. Ses précisions autorisent aussi la modification ou l’annulation ultérieure d’un ordre initialement sincère lorsque les circonstances changent. L’avis applicable à la date de vérification de cet article est entré en vigueur le 13 août 2026. [18]
Un graphique ou une heatmap peut montrer un ordre qui apparaît puis disparaît. Établir une infraction demande davantage d’éléments sur le comportement et l’intention que cette seule image.
7 Ce que mesurent vraiment le volume et le delta
Trois notions sont souvent confondues :
- Le volume mesure la quantité échangée pendant une période.
- La profondeur affichée mesure la quantité visible en attente à un instant donné.
- Le delta de volume compare les quantités exécutées à l’initiative des acheteurs et des vendeurs pendant une période.
Dans une convention courante des footprints, les transactions à l’ask sont classées comme initiées à l’achat, et celles au bid comme initiées à la vente. Selon la plateforme, la classification peut utiliser les données d’agresseur de la bourse ou d’autres règles. Il faut vérifier la méthode. Les messages récapitulatifs de transactions de CME comprennent un champ indiquant le côté agresseur et prévoient des cas où celui-ci n’est pas identifié. [19][20]
Pour les exemples entièrement classifiés de cet article :
Delta de volume = contrats initiés à l’achat − contrats initiés à la vente.
Si 80 contrats sont échangés à l’initiative des acheteurs et 20 à celle des vendeurs, le volume total vaut 100 contrats et le delta vaut +60.
Il y a pourtant toujours 100 contrats achetés et 100 vendus. Le delta classe l’initiateur de chaque transaction ; il ne supprime pas la contrepartie passive. Il est également différent du delta d’une option, qui décrit sa sensibilité au prix du sous-jacent.
Un delta positif peut accompagner une baisse
Poursuivons l’exemple du GC. D’abord, les acheteurs exécutent 80 contrats à 4 000,0 contre l’offre qui se reconstitue. Ils ne parviennent pas au prix supérieur. Ensuite, des ordres initiés à la vente exécutent cinq contrats à chacun des prix suivants : 3 999,9, 3 999,8, 3 999,7 et 3 999,6. Supposons que ces bids ne soient pas réapprovisionnés avant le passage au niveau suivant.
Sur l’ensemble de la séquence, le delta reste à +60. Pourtant, le dernier prix traité est passé de 4 000,0 à 3 999,6.
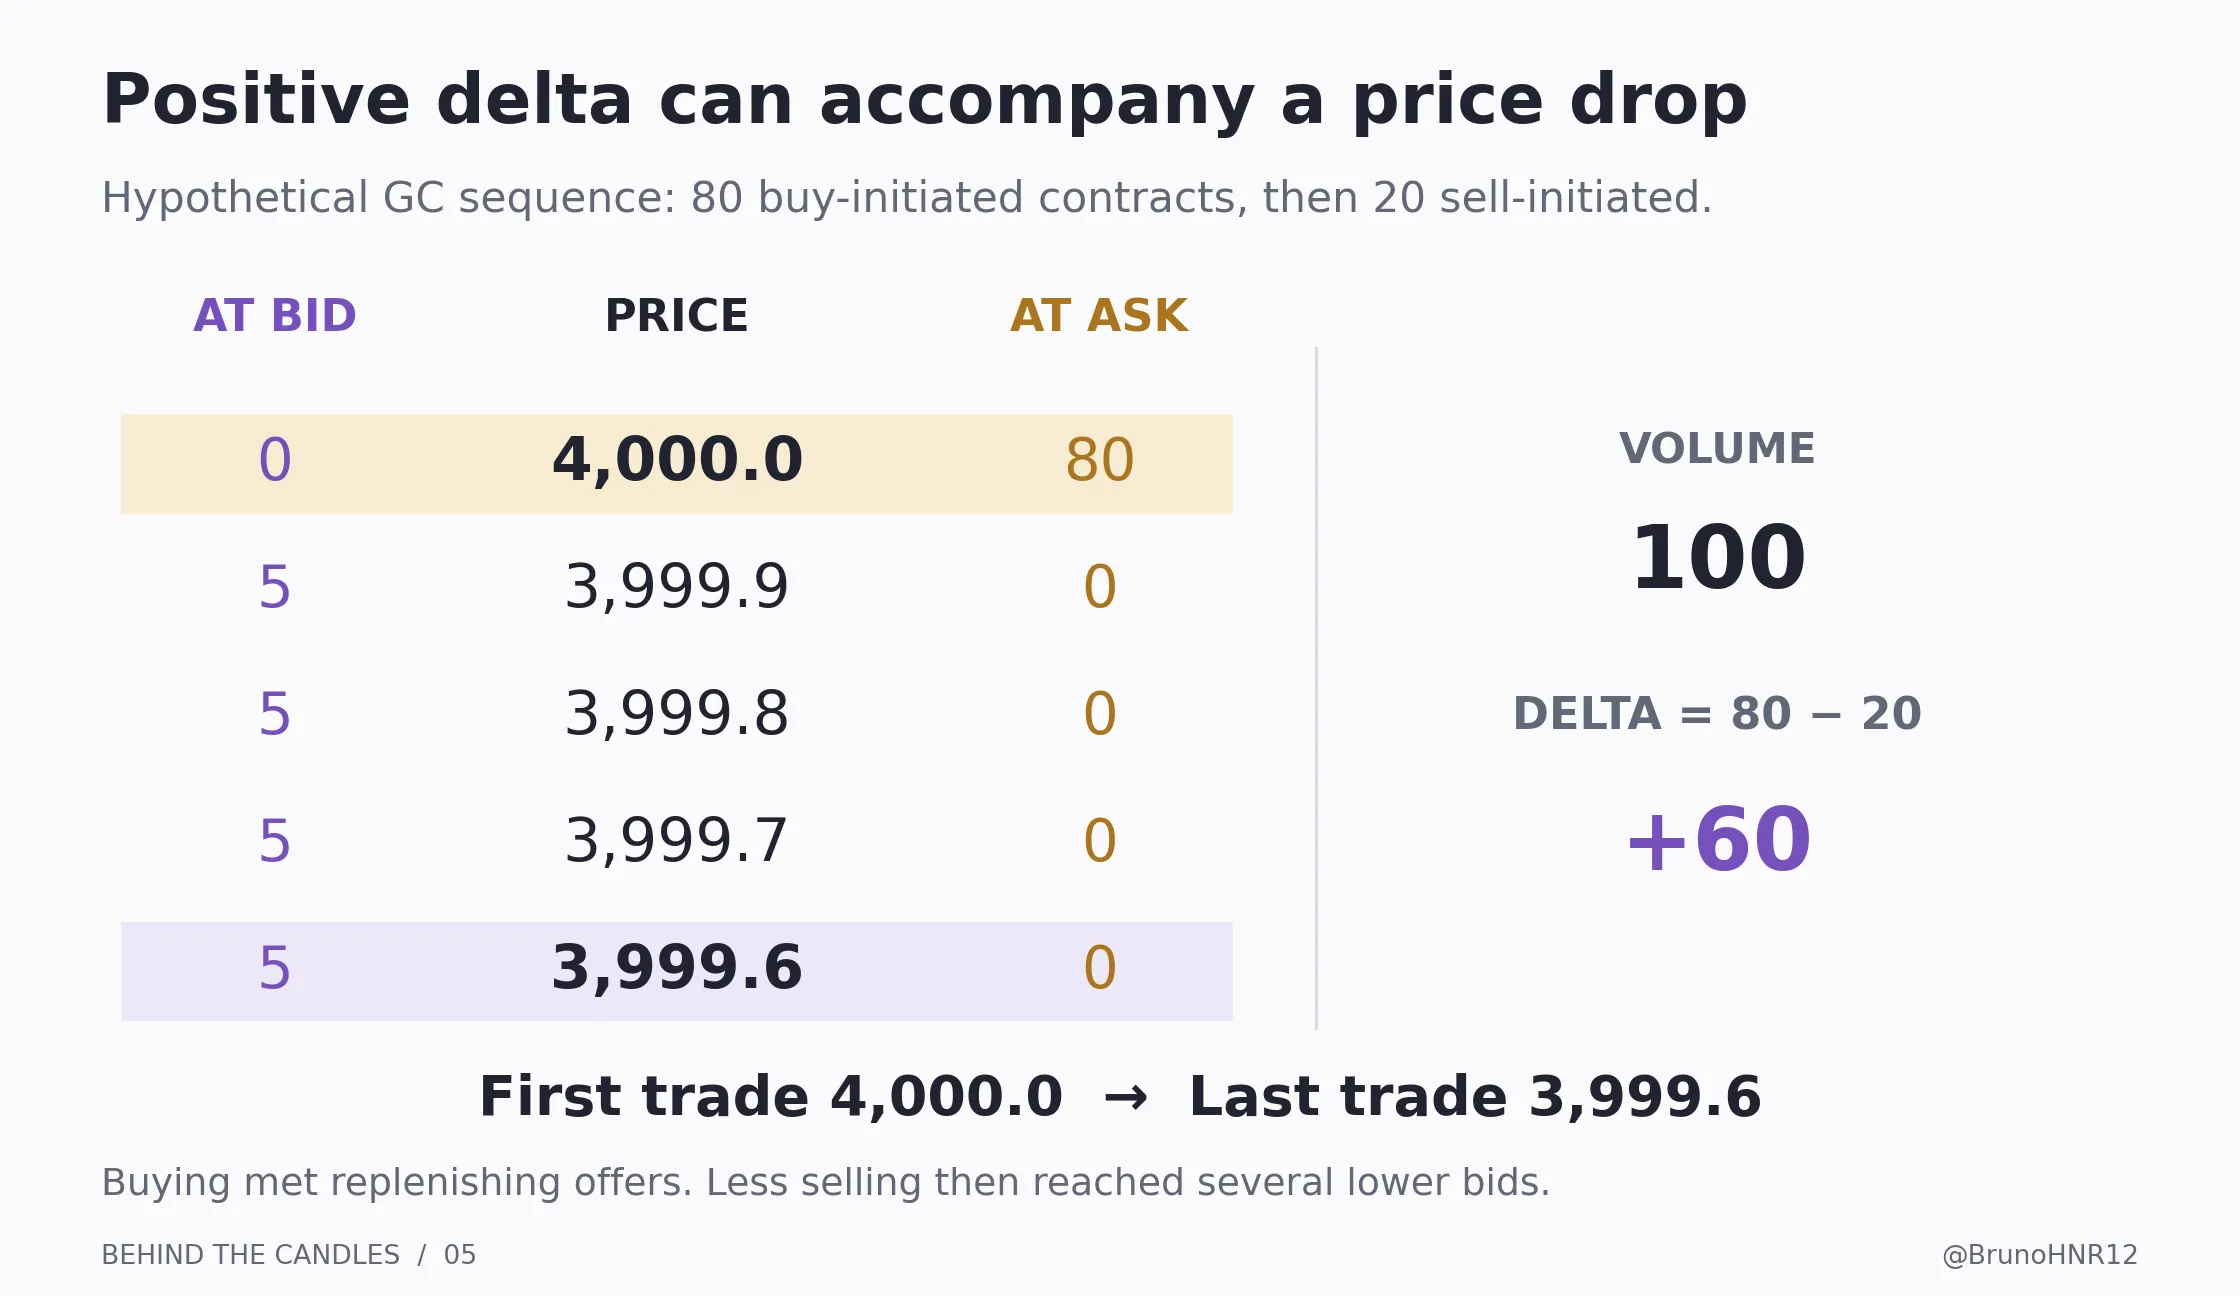
Il n’y a aucune contradiction. Les achats ont rencontré une offre abondante à un seul prix. Une plus petite quantité de ventes agressives a ensuite atteint plusieurs bids inférieurs. L’ordre des événements et la profondeur de chaque côté ont déterminé le résultat.
Si ton footprint rassemble toute la séquence dans une seule bougie, le total positif masque ces phases. Une vue plus fine peut les révéler, mais elle ne peut toujours pas dire quels ordres arriveront ensuite.
Le delta cumulé dépend du point de départ
Le CVD, ou delta de volume cumulé, additionne les deltas successifs depuis un point de départ choisi. Une remise à zéro de session, une autre date de début, un filtre de volume ou un flux de données différent peuvent modifier le résultat. La documentation de Sierra Chart décrit ces dépendances de calcul et d’historique. [21]
Un CVD qui monte signifie que le calcul choisi a cumulé davantage de volume initié à l’achat qu’à la vente. Il ne mesure pas les dollars « entrant dans le marché », n’identifie pas les investisseurs et ne prouve pas l’ouverture de nouvelles positions longues. Un acheteur peut fermer un short ; un vendeur peut fermer un long.
Pour interpréter une divergence entre prix et CVD, compare le même contrat, le même intervalle et les mêmes paramètres. Examine ensuite comment les transactions ont rencontré la liquidité disponible. Considère cette divergence comme une question sur la séquence, pas comme un signal automatique de retournement.
8 Les stops sont des ordres conditionnels
Un stop non déclenché n’est pas un ordre limite en attente affiché dans le carnet public. Les stops natifs de CME attendent leur condition de déclenchement. Les ordres conditionnels hébergés par un courtier ou une plateforme peuvent avoir d’autres modalités. La documentation de ton intermédiaire détermine le comportement de ton ordre. [7][8]
La distinction devient importante lorsqu’on parle de « liquidité au-dessus du plus haut ». On désigne parfois des stops d’achat supposés à cet endroit. Une fois activés, les achats agressifs demandent de la liquidité vendeuse. Avant activation, ces stops ne sont pas des offres de vente affichées et disponibles pour exécuter l’achat de quelqu’un d’autre.
Le mot liquidité prend ici deux sens différents : les ordres affichés disponibles maintenant et les flux d’ordres futurs anticipés. Les distinguer rend l’explication plus précise.
Comment une cascade de stops peut se développer
Imagine le NQ qui rejoint un ancien plus haut. Certains traders peuvent avoir des achats conditionnels au-dessus : stops de protection de positions vendeuses ou entrées sur cassure. Leur localisation et leur quantité exactes sont généralement inconnues de l’observateur du carnet public.
Si les transactions atteignent leurs seuils, certains ordres s’activent. Si les achats agressifs qui en résultent rencontrent peu d’offres, les exécutions peuvent atteindre des prix plus hauts et déclencher d’autres stops. Cet enchaînement peut accélérer le mouvement. Il peut aussi s’arrêter lorsque des offres suffisantes absorbent les achats ou lorsque la demande déclenchée s’épuise.
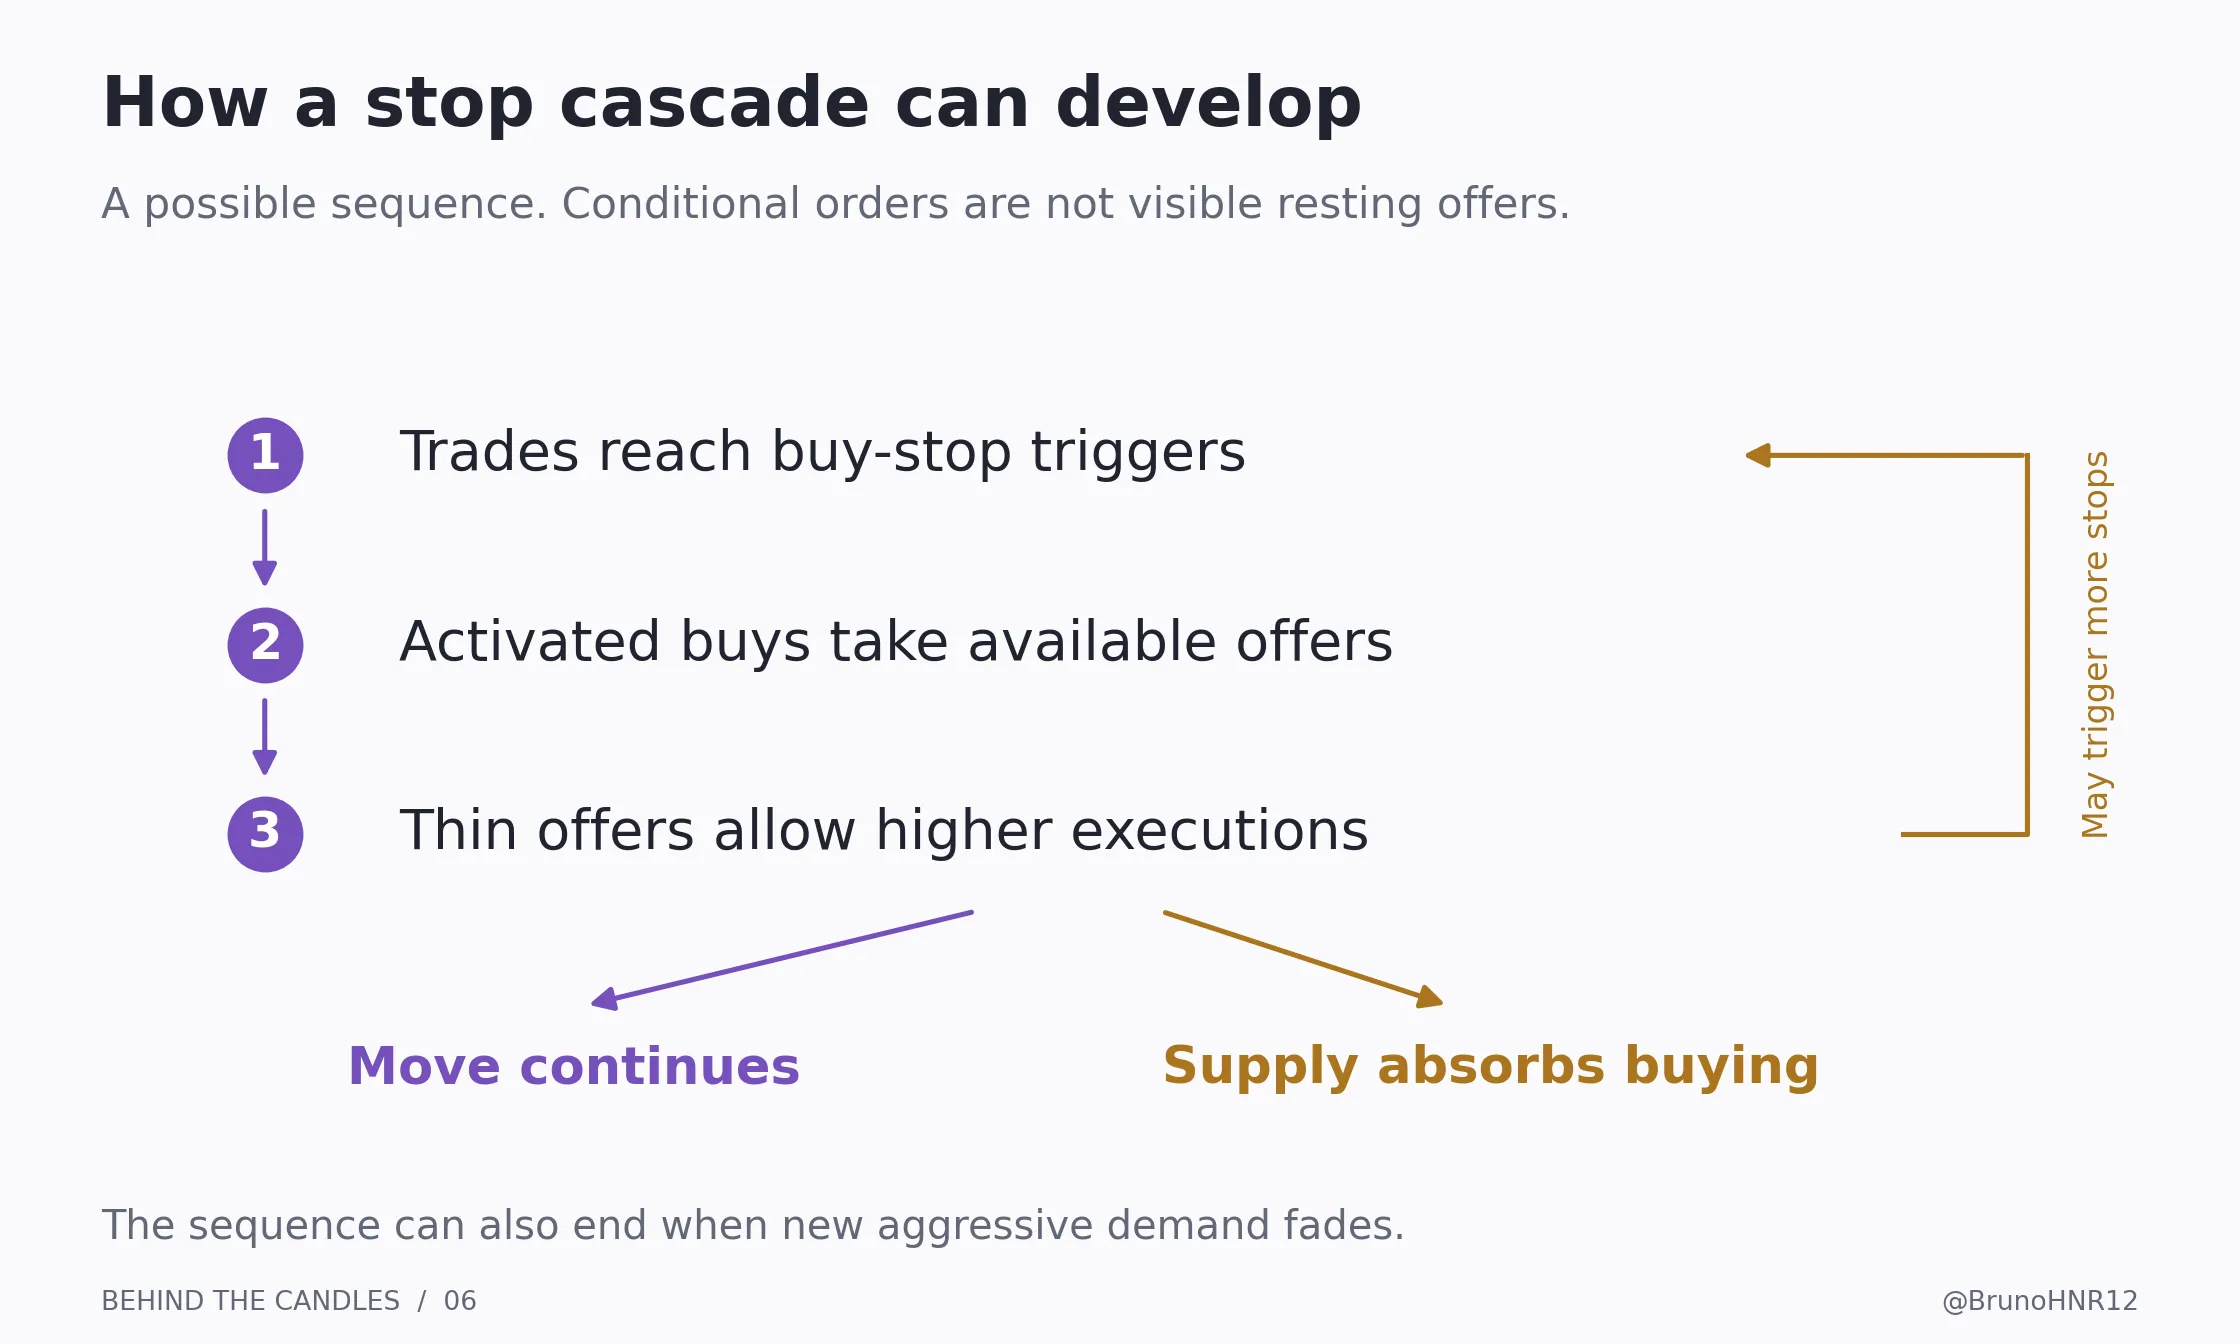
C’est un mécanisme possible de cassure rapide. Une mèche au-dessus d’un ancien plus haut suivie d’un retournement ne prouve pas que quelqu’un a volontairement ciblé les stops des particuliers. La bougie ne révèle ni les identités, ni tous les ordres conditionnels, ni les intentions nécessaires pour établir cette affirmation.
Un déclenchement ne garantit pas un prix de sortie
Un stop-limit active un ordre limite. Si son prix n’est plus exécutable, il peut rester sans exécution.
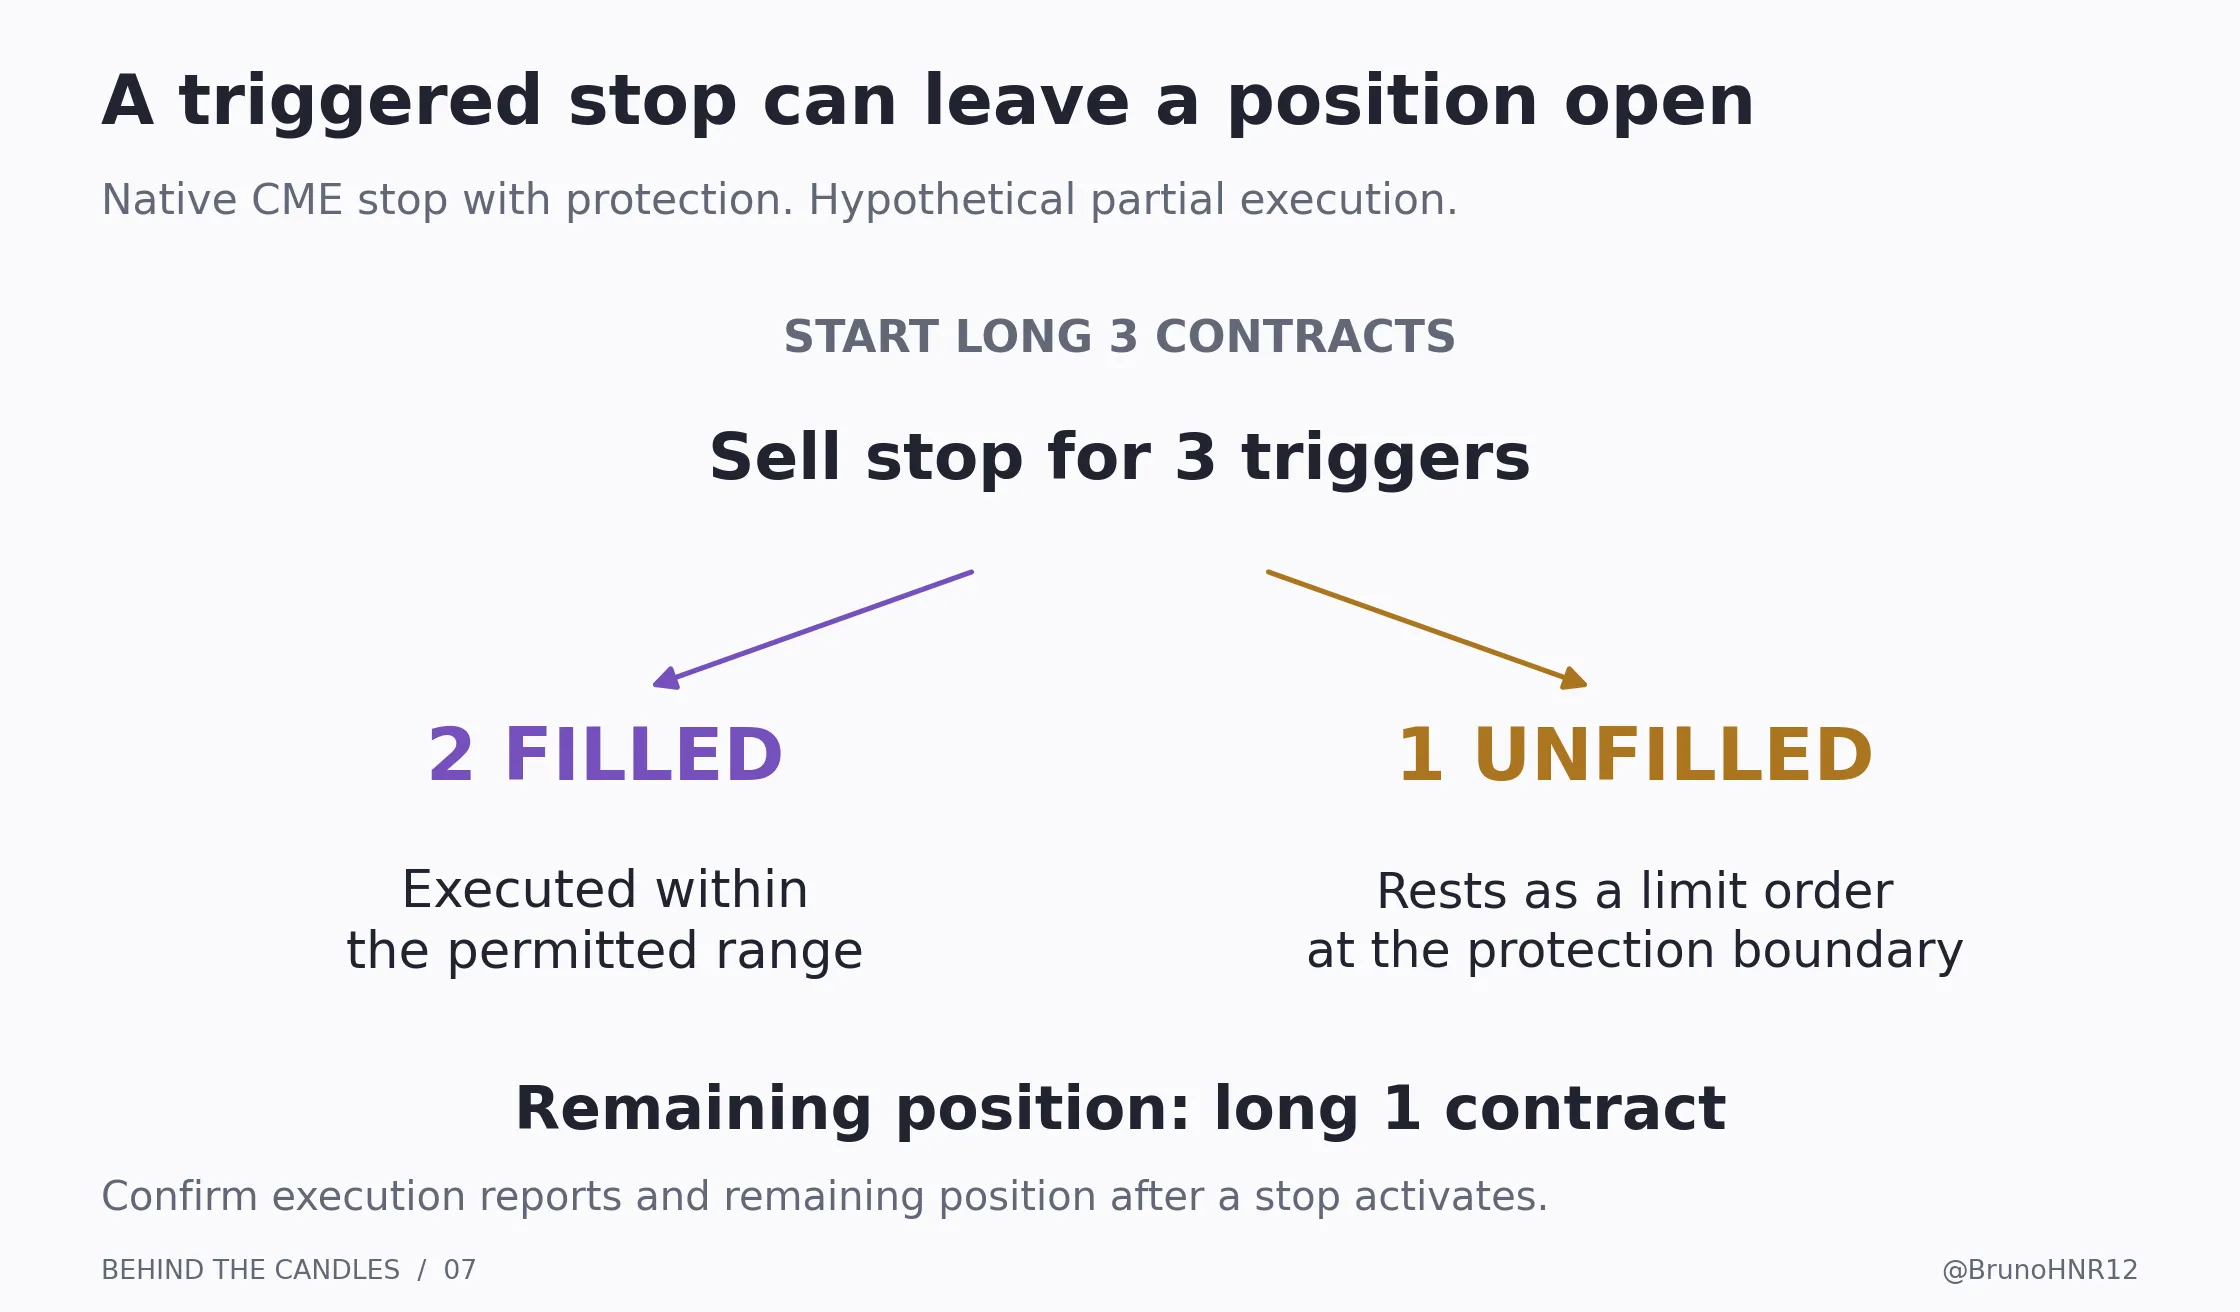
Un stop with protection natif de CME peut s’exécuter dans sa plage de protection. Le reliquat non exécuté est placé sous forme d’ordre limite à la borne de protection. Une partie de la sortie peut donc rester en attente. La protection encadre les prix d’exécution selon les règles de cet ordre ; elle ne garantit pas la fermeture de toute la position. [8]
Supposons que tu sois acheteur de trois contrats et qu’un stop de vente pour les trois se déclenche. Deux sont exécutés dans la plage autorisée. Si le troisième ne peut pas l’être, il peut rester en attente à la borne de protection, alors que tu détiens toujours un contrat. L’ordre est déclenché et partiellement exécuté, mais ta position n’est pas flat.
Prenons un autre exemple hypothétique sur le GC : un trader acheteur utilise un stop-limit vendeur, déclenché à 3 999,0 avec une limite à 3 998,5. Le seuil est traité, mais avant la fin de l’exécution, tous les bids disponibles passent sous 3 998,5. Le reliquat ne peut pas être vendu à ces prix inférieurs puisque la limite l’interdit. L’exposition correspondante reste ouverte.
Pour un day trader, connaître l’hébergement, le déclenchement, la protection et le traitement du reliquat d’un stop est aussi fondamental que connaître la valeur du tick. Après un mouvement anormal, vérifie les rapports d’exécution et le statut des ordres. Le niveau du stop dessiné sur le graphique ne confirme pas la sortie complète.
9 Ce que montrent les outils, et ce qu’ils laissent de côté
Les outils d’order flow organisent les données en différentes vues. Chaque vue répond à une question particulière. Davantage de couleurs et de colonnes ne produit pas automatiquement des conclusions plus fiables.
Les chandeliers
Les bougies permettent de lire rapidement la structure des prix, mais compressent l’information. Deux intervalles peuvent avoir les mêmes ouverture, plus haut, plus bas et clôture tout en ayant parcouru ces prix dans un ordre différent. Même accompagné du volume, ce résumé ne reconstitue pas la séquence complète.
Le time and sales
Le time and sales liste les transactions rapportées, leurs prix, quantités et horodatages. Il permet d’étudier ce qui a réellement été négocié. La taille d’un print n’est pas forcément la taille totale de l’ordre initial d’un participant. Un ordre peut produire plusieurs exécutions, et un affichage peut agréger certaines informations.
Les messages de transactions CME distinguent prix, quantités, ordres participants et côté agresseur. Certains détails, comme le traitement des volumes des jambes de spreads, expliquent aussi pourquoi une vue récapitulative des transactions sur contrat ferme et un volume total plus large peuvent ne pas contenir exactement les mêmes informations. [20]
Le DOM et la heatmap
Le DOM, depth of market, affiche les quantités autour du marché actuel. Une heatmap enregistre la liquidité affichée au fil du temps. Ces vues aident à observer si les ordres persistent, se déplacent, s’exécutent ou disparaissent, dans les limites du flux et de l’affichage.
Le Market by Price, ou MBP, regroupe les quantités par prix. Le Market by Order, ou MBO, apporte un détail anonyme par ordre qui peut aider à analyser les files d’attente. Il ne révèle pas l’identité du client ou de la société, et ta plateforme peut exposer moins d’informations que le flux original de la bourse. [17]
Une bande très lumineuse sur une heatmap peut ne jamais donner lieu à une transaction si ses ordres sont retirés. Pour étudier l’interaction, compare la quantité affichée aux transactions et aux changements du carnet qui suivent.
Les footprints et les profils de volume
Un footprint place les volumes exécutés à chaque niveau de prix à l’intérieur d’une bougie, souvent en séparant le côté bid du côté ask. Il aide à comparer activité et progression du prix. La classification, l’agrégation et les paramètres des bougies influencent son apparence. [19]
Un profil de volume regroupe les volumes passés par prix sur un intervalle choisi. Une zone de fort volume indique qu’on y a beaucoup négocié. Elle ne prouve ni que les mêmes participants détiennent encore leurs positions, ni que des ordres attendent encore à cet endroit aujourd’hui.
Le DOM répond à une question sur les ordres affichés maintenant. Le profil répond à une question sur des transactions passées. Présenter une ancienne zone de fort volume comme un mur actuel de liquidité mesuré confond ces deux ensembles de données.
La qualité des données précède l’interprétation
Vérifie si ton abonnement inclut la profondeur en direct, combien de niveaux sont fournis, si l’historique de volume bid/ask est disponible et si l’affichage agrège ou filtre les transactions. Des événements manquants, un historique limité ou des limites de session différentes peuvent modifier fortement la reconstitution de l’order flow. [15][21]
Tu ne peux pas retrouver la séquence originale des ordres tick par tick à partir de bougies OHLC de cinq minutes. Une capture ne peut pas non plus établir l’évolution d’un ordre avant et après l’instant montré. Lorsque la preuve manque, l’explication doit rester conditionnelle.
10 Le NQ et le GC sont reliés à des marchés plus larges
Le carnet explique le mécanisme immédiat de l’exécution. Il ne contient pas toutes les raisons économiques qui ont motivé les ordres.
Un participant sur le NQ peut réagir aux perspectives des sociétés de l’indice, à leur valorisation ou aux taux d’intérêt. Sur l’or, il peut réagir aux anticipations monétaires, aux devises, à la demande physique ou à une couverture de portefeuille. Des informations circulent entre marchés au comptant, futures, options et autres instruments via les participants qui interviennent sur plusieurs d’entre eux. Les guides précédents développent ces relations. [22][23]
Le lien avec notre sujet est simple : une nouvelle information modifie les prix que les participants souhaitent afficher et les quantités qu’ils acceptent de négocier. Ces décisions se traduisent par des ordres soumis, modifiés, annulés ou exécutés.
Il n’est pas nécessaire qu’un titre d’actualité immédiatement visible explique chaque variation à court terme. Une gestion de position, une grosse exécution ou un changement de liquidité peuvent modifier les transactions suivantes. Une exécution anonyme ne révèle pas quelle explication s’applique.
Pourquoi une annonce peut modifier les conditions d’exécution
À l’approche d’une publication importante, un participant peut réduire sa taille affichée, élargir ses prix ou retirer un ordre pendant qu’il réévalue le marché. D’autres peuvent chercher une exécution immédiate. Il peut alors rester moins de contrats proches des anciens prix, avec un passage plus rapide à travers les niveaux disponibles.
Il s’agit d’un mécanisme possible, pas d’une règle affirmant que toutes les annonces produisent la même réaction. Le résultat dépend des attentes, de la surprise, du positionnement et de la réponse des participants. Une activité élevée et des exécutions difficiles peuvent coexister.
Lorsqu’on observe une annonce, on peut se demander si la profondeur a changé avant le premier gros print, si le spread s’est élargi et à quelle vitesse la quantité est revenue. « Une grosse bougie est apparue » n’est que le début de l’analyse.
Utilise le carnet du contrat que tu exécutes
Le NQ et le MNQ sont des contrats différents, tout comme le GC et le MGC. Leur exposition liée ne rend pas leurs files d’attente, transactions ou exécutions interchangeables. Un MNQ vaut un dixième de la valeur du point du NQ ; un MGC représente dix onces contre 100 pour le GC. [6][9][24]
Dix micros peuvent reproduire l’exposition au prix d’un contrat plus grand. Cela ne garantit pas les mêmes frais de transaction ni les mêmes exécutions. Un gros achat observé sur le NQ n’est pas une transaction dans ton carnet MNQ.
L’échéance compte aussi. La liquidité se répartit entre les mois cotés et se déplace pendant le rollover. Un graphique continu assemble des contrats selon les règles du fournisseur de données ; ce n’est pas, en lui-même, le contrat envoyé à la bourse. Identifie le symbole et l’échéance derrière l’affichage.
Compare aussi le NQ et le GC avec des unités cohérentes. Un tick NQ de 0,25 point vaut 5 $ par contrat ; un tick GC de 0,10 $ par once vaut 10 $. Un mouvement numérique plus grand ou un plus grand nombre de contrats ne dit pas, à lui seul, quel trade portait la plus forte exposition en dollars. [6][23]
11 Lire une cassure avec de meilleures questions
Pour un trader de breakout, ces mécanismes peuvent améliorer la qualité de l’observation. Ils ne suppriment pas l’incertitude sur la transaction suivante.
Imagine le NQ qui approche d’un plus haut clairement identifié. L’observation peut se structurer en trois étapes.
Avant la cassure, note le niveau précis et le contexte disponible à ce moment-là. Vérifie le contrat, les annonces proches, le spread actuel et ce que tes données permettent réellement de voir. Si tu attends une réaction, écris ce qui comptera comme telle avant de connaître l’issue.
Pendant la cassure, distingue les transactions des ordres affichés. Les achats initiés atteignent-ils des offres de plus en plus hautes ? Les offres se reconstituent-elles au même prix ? Le meilleur ask change-t-il parce que la quantité est exécutée ou parce qu’elle est retirée ? Des bids apparaissent-ils plus haut ? Ces événements décrivent des chemins différents dans le marché.
Après la cassure, examine les cotations et transactions suivantes. Les échanges continuent-ils au-dessus de l’ancien plus haut ? Le prix revient-il dans le range précédent ? Combien de temps et de volume exécuté ta méthode exige-t-elle avant de qualifier le mouvement de durable ou d’échoué ?
Il n’existe pas de nombre universel de secondes ou de contrats établissant une « acceptation ». Définis tes termes si tu veux les tester. Sinon, il devient facile de reconnaître une cassure réussie seulement après sa réussite.
Pour une cassure baissière, inverse les côtés : suis les ventes agressives dans les bids, leur éventuel réapprovisionnement, puis les cotations et transactions qui suivent.
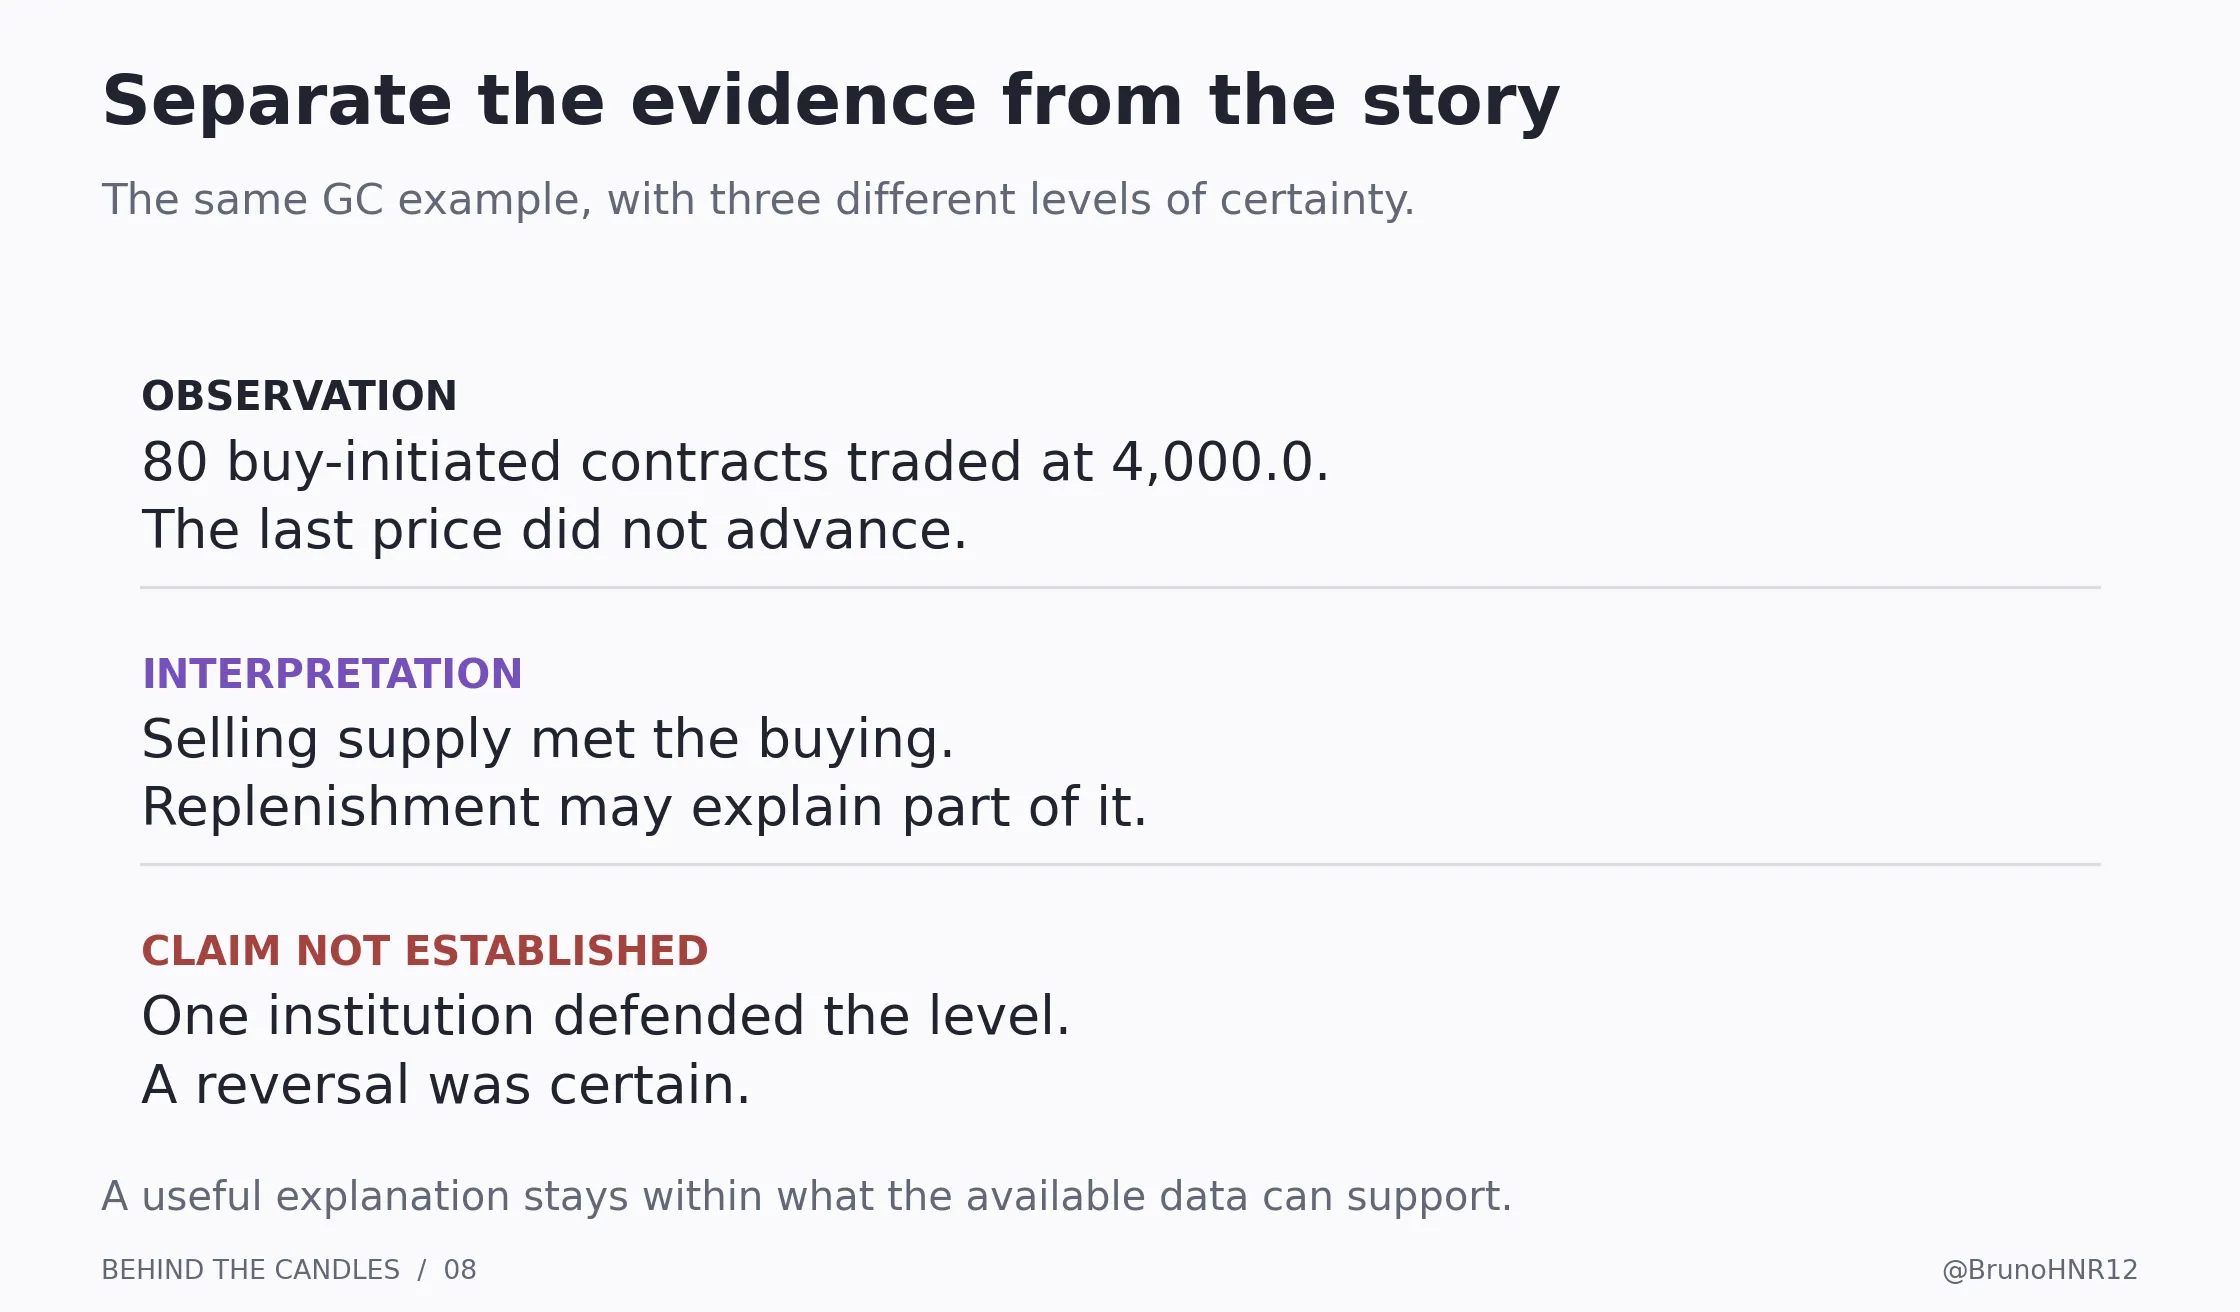
Voici une distinction utile dans un journal :
- Observation : 80 GC initiés à l’achat ont été exécutés à 4 000,0, sans progression du dernier prix pendant cette séquence.
- Interprétation : une offre vendeuse a rencontré ces achats ; le réapprovisionnement a pu y contribuer.
- Affirmation non prouvée : une institution défendait le niveau et le retournement était certain.
La première phrase est vérifiable avec des données adaptées. La deuxième est une explication dont la précision dépend de ces données. La troisième va au-delà des preuves.
Si tu renforces une position gagnante, les nouveaux contrats constituent une nouvelle décision d’exécution. Leurs prix, la nouvelle entrée moyenne et leur effet sur la position globale doivent entrer dans ton calcul de risque. Le gain latent de la première entrée ne détermine pas la liquidité disponible pour la suivante.
12 Transformer une explication en hypothèse testable
Comprendre pourquoi un comportement peut apparaître est différent de prouver qu’il est rentable à trader. Un replay convaincant reste un exemple. Une stratégie demande des observations répétées, avec des règles définies avant le résultat.
Un exercice accessible consiste à revoir dix minutes d’un contrat liquide autour d’un niveau marqué à l’avance. Mets le replay en pause avant le résultat et note ce que les données montrent. Reprends ensuite et compare l’issue aux possibilités que tu avais écrites. Inclue les échecs et les cas sans événement particulier, pas seulement les mouvements impressionnants.
Pour chaque cas, note le contrat et l’échéance, l’heure et la session, le spread initial, le niveau étudié, les exécutions et ce qui reste inconnu. Si tu simules un ordre, précise aussi son type et tes hypothèses d’exécution.
Pour évaluer ensuite une règle, intègre les frais, le slippage et des hypothèses réalistes pour les ordres limites. Teste de nouvelles données après la construction de la règle, en gardant identifiables les sessions et les périodes d’annonces. Ce sont des choix de recherche, pas la preuve qu’un motif d’order flow possède déjà un avantage.
Tu peux commencer avec le prix et le volume. Des données supplémentaires deviennent utiles lorsqu’elles répondent à une question précise : par exemple, un niveau a-t-il beaucoup traité ou a-t-il simplement perdu ses ordres affichés ? Acheter un indicateur supplémentaire sans question définie ne résout pas le problème d’interprétation.
13 Quatre questions pour vérifier ta compréhension
Un acheteur échange dix contrats avec dix vendeurs différents. Quel est le volume ? Dix contrats. Le nombre de contreparties ne double pas la quantité échangée.
Le meilleur ask monte après des annulations, sans transaction. Le dernier prix traité doit-il monter ? Non. L’offre actuelle et la dernière transaction sont deux valeurs différentes.
Une bougie a un delta positif et clôture plus bas. Les données sont-elles forcément fausses ? Non. L’exemple GC montre comment des achats peuvent être absorbés à un prix avant qu’une plus petite quantité de ventes atteigne des bids inférieurs.
Un stop s’est déclenché. Cela prouve-t-il que la position est flat ? Non. Vérifie les exécutions et la position restante. Les règles de l’ordre et la liquidité disponible déterminent son exécution.
14 Ce qu’il faut ramener sur ton graphique
Garde ces quatre questions près de ton prochain replay :
- Qu’est-ce qui a été échangé ? Identifie les prix et les quantités exécutées.
- Qu’est-ce qui était disponible ? Examine les bids, les offres et les changements de profondeur affichée lorsque tes données le permettent.
- Qu’a réellement fait mon ordre ? Vérifie les exécutions, le prix moyen et le reliquat éventuel.
- Qu’est-ce qui reste inconnu ? Laisse ouvertes l’identité des participants, leur intention et la direction future lorsque les données ne permettent pas de les établir.
Une bougie est un enregistrement condensé des transactions. Derrière elle, des participants choisissent des prix, attendent dans des files, prennent la liquidité disponible et modifient leurs ordres à mesure que les conditions évoluent.
Le balayage NQ et l’absorption GC montrent pourquoi une même idée de « pression acheteuse » peut produire des résultats très différents. La quantité compte en relation avec la liquidité disponible et avec la succession des événements.
Lors de ton prochain replay, choisis un mouvement et décris-le uniquement avec ce que tes données établissent. Note ce qui a été négocié, ce qui était affiché, ce qui a changé et ce que tu ne peux toujours pas savoir. C’est une manière concrète de remplacer un récit vague par une explication vérifiable.
Qu’est-ce qui te semble le plus difficile à lire en direct : une cassure qui continue, ou un gros volume qui fait à peine bouger le prix ?
Contenu pédagogique. Les exemples hypothétiques expliquent des mécanismes d’exécution et ne démontrent pas la rentabilité d’une stratégie.
Petit glossaire
- Agresseur : côté qui initie l’exécution contre un ordre en attente.
- Ask, ou offre : prix auquel un ordre de vente est disponible.
- Bid : prix auquel un ordre d’achat est disponible.
- CVD : delta de volume cumulé depuis un point de départ choisi.
- Profondeur : quantité en attente à un ou plusieurs niveaux de prix.
- DOM : affichage de la profondeur de marché, souvent sous forme d’échelle de prix.
- FIFO : premier arrivé, premier servi ; priorité temporelle entre ordres ordinaires au même prix selon cette méthode d’appariement.
- Footprint : volume exécuté affiché à chaque prix à l’intérieur d’une bougie.
- Iceberg : ordre n’affichant qu’une partie de sa quantité totale.
- Marketable limit : ordre limite dont le prix permet une exécution contre les ordres opposés disponibles.
- Midpoint : moyenne du meilleur bid et du meilleur ask.
- Réapprovisionnement : nouvelle quantité affichée remplaçant celle qui a été exécutée ou retirée.
- Slippage : différence entre un prix d’exécution et une référence précisée.
- Spread : meilleur ask moins meilleur bid.
- Delta de volume : quantité initiée à l’achat moins quantité initiée à la vente, selon la méthode de classification retenue.
Sources et lectures complémentaires
Les mécanismes de bourse et les caractéristiques des contrats ont été vérifiés le 2 octobre 2026. Les recherches historiques conservent leur date et leur périmètre d’origine. Les illustrations sont des exemples simplifiés originaux. Les sources expliquent les mécanismes de marché ; elles ne valident pas la rentabilité des observations pratiques de trading.
[1] CME Group, A Trader's Guide to Futures. Volume counts one side of the quantity exchanged; glossary and liquidity discussion, printed pages 25 and 26.
[2] Bookmap, Market Mechanics. Order-book terminology and the interaction between resting and arriving orders.
[3] CME Group, Globex electronic trading. Electronic order entry and market access.
[4] CME Group, Product Anniversaries. Globex launch on June 25, 1992.
[5] CME Group, Understanding the CME Liquidity Tool Methodology. Book updates, bid-ask spread and cost to trade across levels.
[6] CME Group, E-mini Nasdaq-100 futures specifications. NQ point value and outright tick.
[7] CME Group, Futures Order Types. Limit prices, marketable limits and stop-order introduction.
[8] CME Group Client Systems Wiki, Order Types for Futures and Options. Market-with-protection, stop-limit and stop-with-protection behavior, including unfilled remainders.
[9] CME Group, Micro E-mini equity index futures FAQ. Contract sizes and FIFO matching, including the relationship to E-mini counterparts.
[10] CME Group, Matching Algorithm Overview. Matching methods vary across products.
[11] Rama Cont, Arseniy Kukanov and Sasha Stoikov, The Price Impact of Order Book Events, first posted 2010. Empirical research on 50 US stocks, not a futures strategy test.
[12] CME Group, How Traders Measure Liquidity. Spread and displayed quantity as complementary liquidity measures.
[13] Hai-Chuan Xu and coauthors, Limit-order book resiliency after effective market orders, 2016. Research on liquidity recovery using Chinese stock data; cited for the concept of resilience, not transferable numerical trading rules.
[14] CFTC and SEC staff, Findings Regarding the Market Events of May 6, 2010, September 30, 2010. E-mini volume and liquidity discussion, printed pages 15 and 16.
[15] Bookmap, Iceberg Orders Tracker, updated April 28, 2026. Iceberg mechanics, absorption and detection limitations.
[16] CME Group, Display Quantity Order Overview. Displayed quantities and replenishment.
[17] CME Group, Market by Order FAQ. MBP and MBO, anonymous identifiers and native versus externally managed icebergs.
[18] CME Group, Rule 575 Disruptive Practices advisory RA2608-5, dated July 30, 2026; effective August 13, 2026. In particular, Rule 575.A and FAQ 4 on legitimate subsequent modification or cancellation.
[19] Sierra Chart, Numbers Bars. Bid/ask volume, footprint calculations and delta conventions.
[20] CME Group Client Systems Wiki, MDP 3.0 Trade Summary. AggressorSide, trade reporting and spread-leg reporting conditions.
[21] Sierra Chart, Cumulative Delta Bars Volume. Cumulative calculations, reset settings and historical-data requirements.
[22] CME Group, Price Discovery. How bids and offers transmit changing supply and demand.
[23] CME Group, Gold futures specifications and COMEX Chapter 113. GC contract size and outright tick. Broader instrument context is developed in the earlier GC guide.
[24] CME Group, Micro Gold futures specifications. MGC size and tick value.
Comprendre le marché. Mieux exécuter ton plan.
La connaissance du marché et la discipline sont deux sujets différents. Le coaching individuel travaille ta performance, tes décisions et les blocages que tu rencontres en session.