GESTION DU RISQUE · NQ / GC · FUTURES
Behind the RiskTaille de position, drawdowns et survie sur les futures
Ce qu’un contrat, un stop et une série de pertes peuvent faire à ton compte.
Six schémas pédagogiques, conservés en anglais avec légendes en français. Exemples hypothétiques en dollars américains.
Sources vérifiées le 4 octobre 2026. Tous les prix, parcours de compte et coûts utilisés ci-dessous sont des exemples pédagogiques, et non des cotations en direct ou un backtest de stratégie. Les montants en dollars sont en USD.
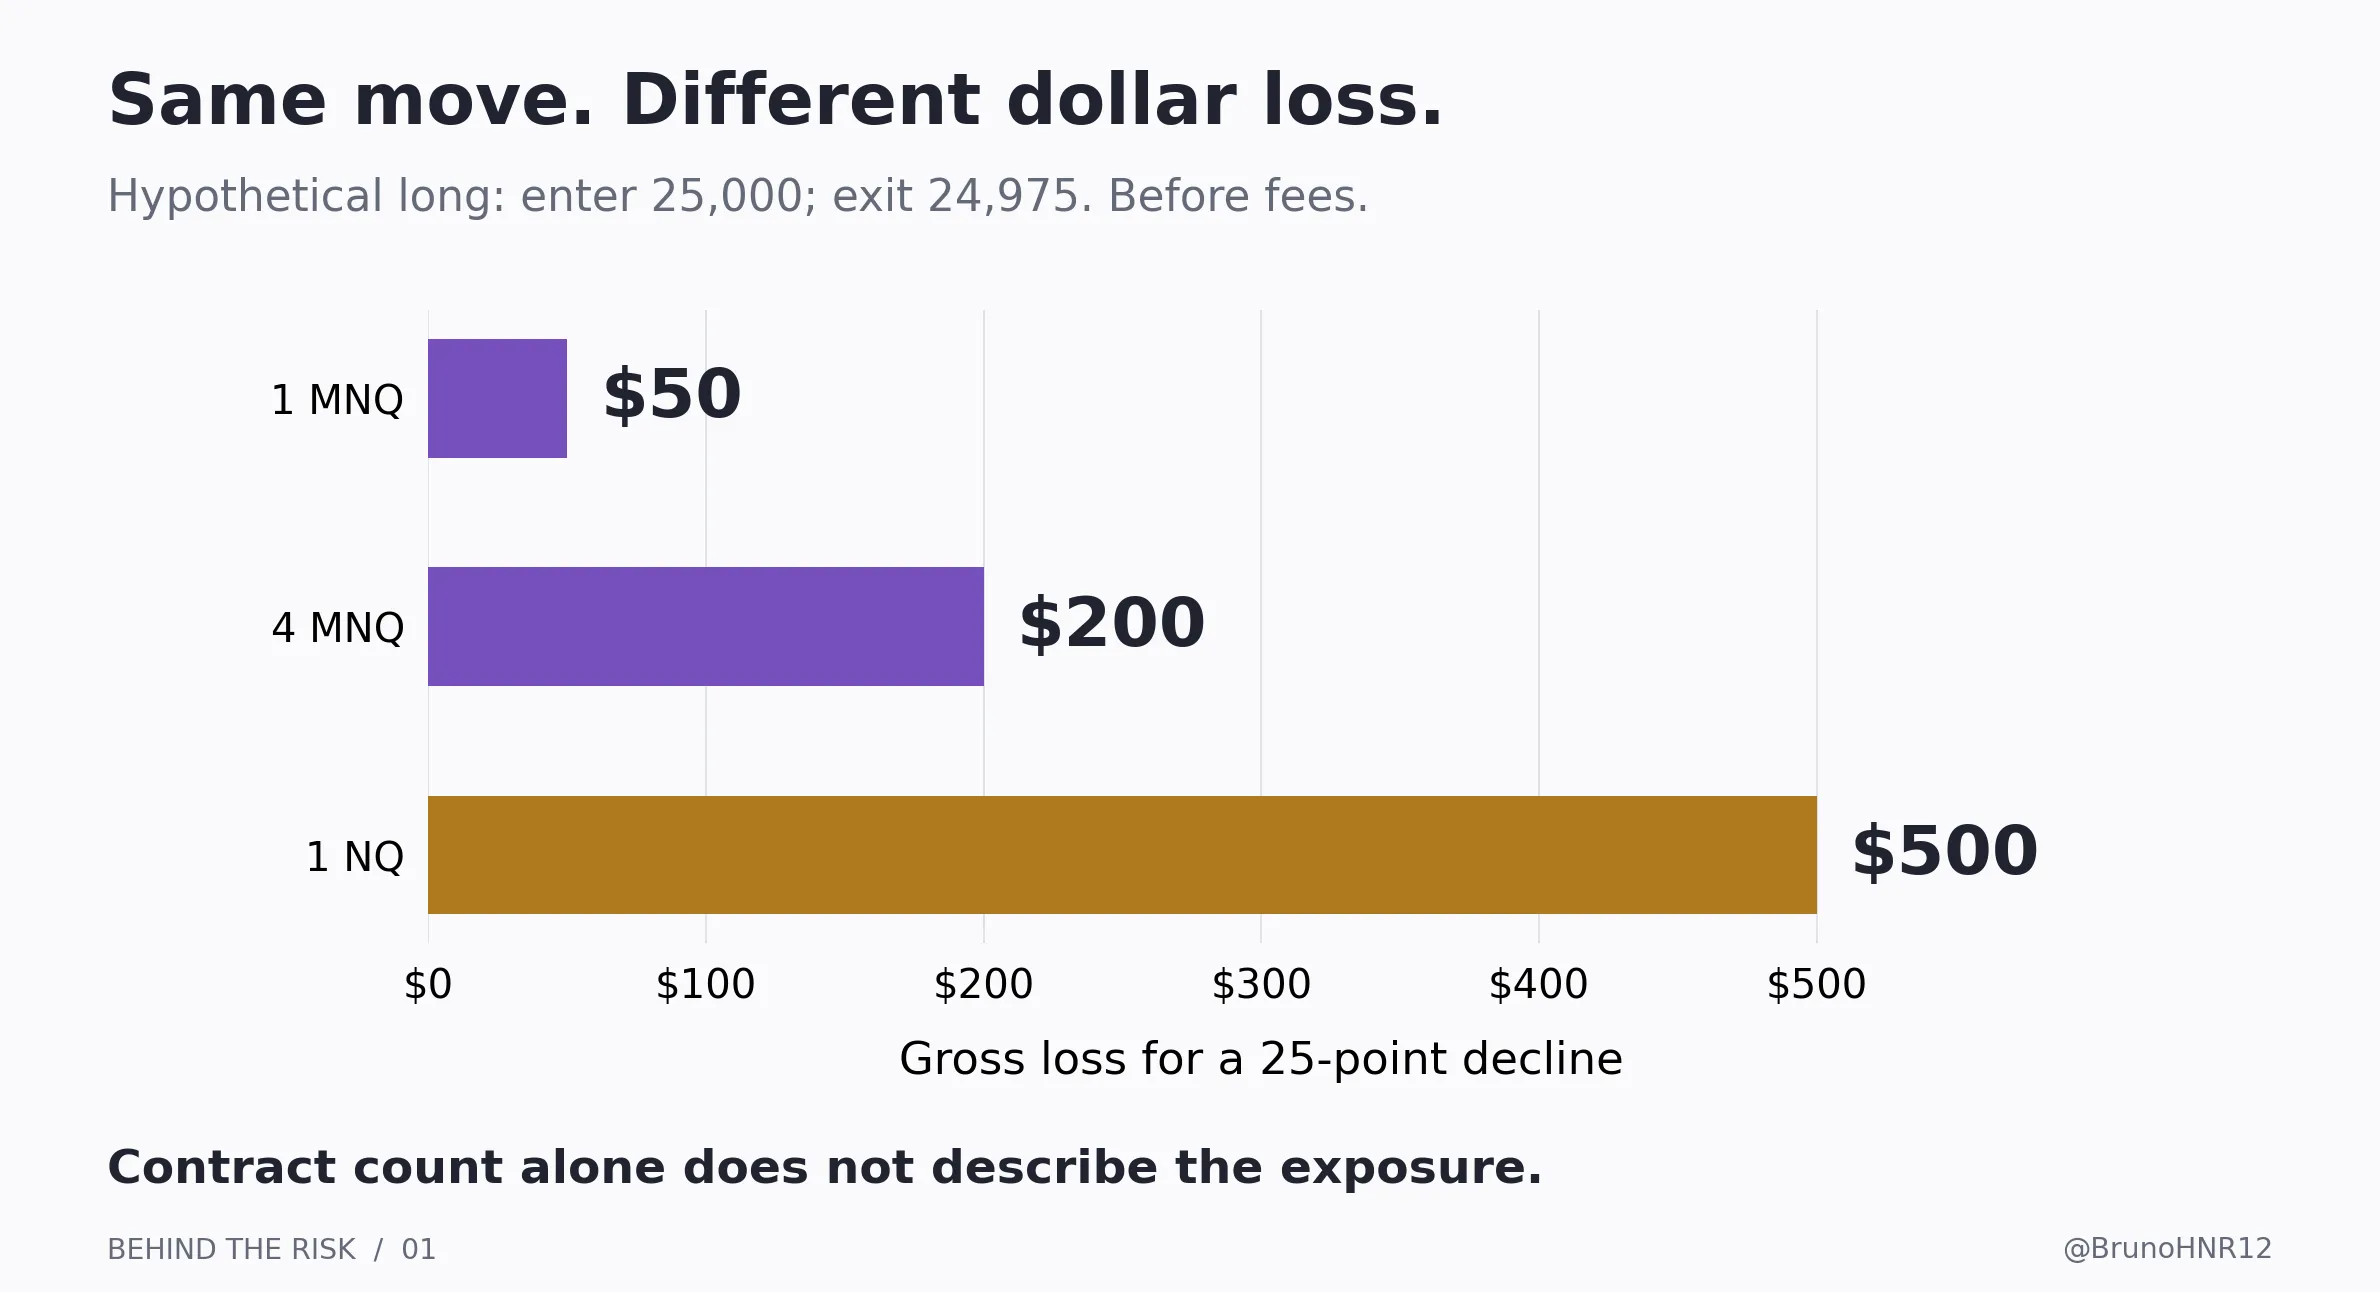
Deux traders achètent le même mouvement sur le Nasdaq. Tous les deux entrent à 25 000 et sortent à 24 975.
L’un trade un seul contrat MNQ et perd 50 $. L’autre trade un seul contrat NQ et perd 500 $. Ces chiffres sont avant frais. Le graphique est presque identique. L’effet sur leur compte ne l’est pas.
La taille de ta position transforme un mouvement sur un graphique en conséquence financière. Comprendre l’entrée n’est qu’une partie de la compréhension du trade.
Les guides NQ et GC expliquent les instruments. Behind the Candles explique comment les ordres deviennent des transactions et des prix. Cet article poursuit le raisonnement : calculer l’exposition, se préparer aux pertes et comprendre ce qui change lorsque tu renforces une position.
À la fin, tu dois pouvoir vérifier toi-même un calcul de risque, expliquer pourquoi un stop ne garantit pas un plafond de perte, et comprendre comment plusieurs trades raisonnables pris séparément peuvent créer une exposition totale excessive.
L’article en deux minutes
- Calcule en dollars, pas seulement en contrats. La distance au stop, la valeur du contrat et la quantité déterminent la perte de prix prévue.
- La marge et le risque répondent à deux questions différentes. Être autorisé à ouvrir une position ne te dit pas combien elle peut te coûter.
- Intègre l’exécution et les frais. Ton stop est une instruction ; les exécutions finales déterminent le résultat.
- Prépare-toi à une série de trades. Une série de pertes peut survenir même avec une méthode dont l’espérance est positive.
- Recalcule après chaque renfort. Une première entrée gagnante ne rend pas les nouveaux contrats sans risque.
- Utilise la bonne référence de compte. La taille affichée d’un compte financé et sa marge de perte restante peuvent être très différentes.
- Évalue la méthode après frais et sur de nombreux trades. La gestion du risque contrôle l’exposition. Elle ne crée pas un avantage statistique.
1. Comment un mouvement de prix devient un gain ou une perte
À retenir
Le même mouvement de prix produit des résultats différents en dollars selon la taille de position. Le nombre de contrats n’a de sens que si tu connais aussi leur valeur par unité de variation du prix.
Acheter un contrat futures crée une position longue. Un prix de sortie supérieur au prix d’entrée produit un gain brut ; un prix inférieur produit une perte brute. Une position courte inverse cette relation : tu vends d’abord et profites d’un rachat plus bas.
Pour une position longue, le gain ou la perte brute correspond au prix de sortie moins le prix d’entrée, multiplié par la valeur en dollars d’une unité de prix et par le nombre de contrats. Pour une position courte, soustrais le prix de sortie au prix d’entrée. « Brut » signifie avant commissions et autres frais.
Voici les quatre contrats utilisés dans cet article. Il s’agit des pas de cotation des futures simples, et non de ceux des options ou des spreads. [1][2][3]
- NQ : une unité de prix = 1 point d’indice. Valeur par unité : 20 $. Plus petit pas de cotation : 0,25 point. Valeur d’un tick : 5 $.
- MNQ : une unité de prix = 1 point d’indice. Valeur par unité : 2 $. Plus petit pas de cotation : 0,25 point. Valeur d’un tick : 0,50 $.
- GC : une unité de prix = 1 $ par once troy. Valeur par unité : 100 $. Plus petit pas de cotation : 0,10 $ par once. Valeur d’un tick : 10 $.
- MGC : une unité de prix = 1 $ par once troy. Valeur par unité : 10 $. Plus petit pas de cotation : 0,10 $ par once. Valeur d’un tick : 1 $.
Un tick est un pas de cotation autorisé. Un point de NQ contient quatre ticks. Un dollar par once sur l’or contient dix ticks. Confondre points et ticks crée une erreur de calcul du risque avant même d’entrer en position.
Prenons un mouvement défavorable de 25 points sur le Nasdaq. Un MNQ perd 50 $, quatre MNQ perdent 200 $ et un NQ perd 500 $, avant frais. Dix MNQ ont la même sensibilité en dollars qu’un NQ, même si les frais et les exécutions peuvent différer.
Sur l’or, il faut être tout aussi attentif aux unités. Un mouvement de 4 000 à 3 994 représente 6 $ par once. Pour un GC acheté, la perte brute est de 600 $. Pour un MGC, elle est de 60 $. Un mouvement de six unités sur le graphique de l’or n’est pas une perte de six dollars sur le compte.
Ton résultat est latent tant que la position reste ouverte, et réalisé lorsque tu la clôtures. Une perte ouverte réduit déjà les capitaux propres du compte. Dans cet article, les capitaux propres, ou equity, désignent la valeur du compte incluant les gains ou pertes latents et les frais applicables. Le seul solde des trades clôturés ne décrit pas l’exposition actuelle.
2. Distinguer exposition, marge, capitaux propres et risque prévu
À retenir
La marge est une exigence pour détenir une position, pas une perte maximale. L’exposition au marché, les capitaux propres du compte et la perte que tu prévois sont trois grandeurs distinctes.
À un prix illustratif de 25 000, un NQ représente une valeur notionnelle de 500 000 $ : 25 000 multiplié par 20 $. Un MNQ représente 50 000 $ d’exposition notionnelle à ce prix. Le notionnel exprime l’ampleur de l’exposition ; ce n’est pas le prix payé comptant pour acheter le contrat.
La marge sur futures est la garantie exigée pour soutenir la position. Les exigences de marge initiale et de maintien contribuent à déterminer si tu peux ouvrir et conserver cette position. Elles peuvent évoluer, et un compte insuffisamment couvert peut faire l’objet d’un appel de fonds ou d’une liquidation. [4]
Imagine un compte personnel avec 10 000 $ de capitaux propres, détenant un MNQ à 25 000 avec une sortie prévue 25 points plus bas. Son exposition notionnelle est de 50 000 $ et sa perte de prix prévue de 50 $. La marge applicable est encore un autre montant, donné par les exigences actuelles du broker. Il n’y a aucune raison pour que ces trois montants soient identiques.
Dans cet exemple, l’exposition notionnelle représente cinq fois les capitaux propres. Si le prix du futures baisse de 1 %, ce MNQ perd 500 $ avant frais : 5 % des 10 000 $ initiaux. C’est une façon de mesurer concrètement l’effet de levier. Cela suppose que la position reste ouverte pendant tout le mouvement.
Une faible exigence de marge ne réduit pas la sensibilité du contrat en dollars. La NFA rappelle également que le levier des futures peut entraîner des obligations supérieures au montant qu’un trader pensait engager. [5]
Un stop prévu peut réduire l’exposition lorsqu’il s’exécute, mais son résultat souhaité ne doit jamais être confondu avec un plafond de perte garanti par contrat. Nous allons distinguer ces deux notions.
3. Déterminer la quantité à partir du trade et du budget de risque
À retenir
Choisis un niveau d’invalidation cohérent, calcule la perte par contrat, puis déduis la quantité. Si le résultat est zéro, le trade envisagé ne rentre pas dans le budget avec ce contrat.
Le niveau d’invalidation est le prix auquel ton idée de trade ne respecte plus ses propres règles. Pour une stratégie de cassure, cela peut être un retour au-delà d’un niveau défini avant l’entrée. La règle précise appartient à la stratégie et doit être testée. Choisir un stop au hasard pour pouvoir prendre le nombre de contrats souhaité modifie le trade lui-même.
La leçon de CME sur la taille de position commence par l’emplacement du stop et le montant que le trader accepte de risquer. Nous pouvons appliquer ce principe en intégrant aussi les coûts de trading. [6]
Le calcul de base est simple :
Perte de prix prévue par contrat = distance entre l’entrée et le stop × valeur en dollars par unité de prix.
Ajoute une estimation des frais aller-retour et une provision pour l’exécution par contrat. Divise le budget en dollars du trade par ce total, puis arrondis à l’entier inférieur. C’est une estimation de préparation, pas une garantie sur la perte finale. La marge exigée et les limites de position du compte peuvent encore réduire la quantité autorisée.
Un exemple complet sur le MNQ
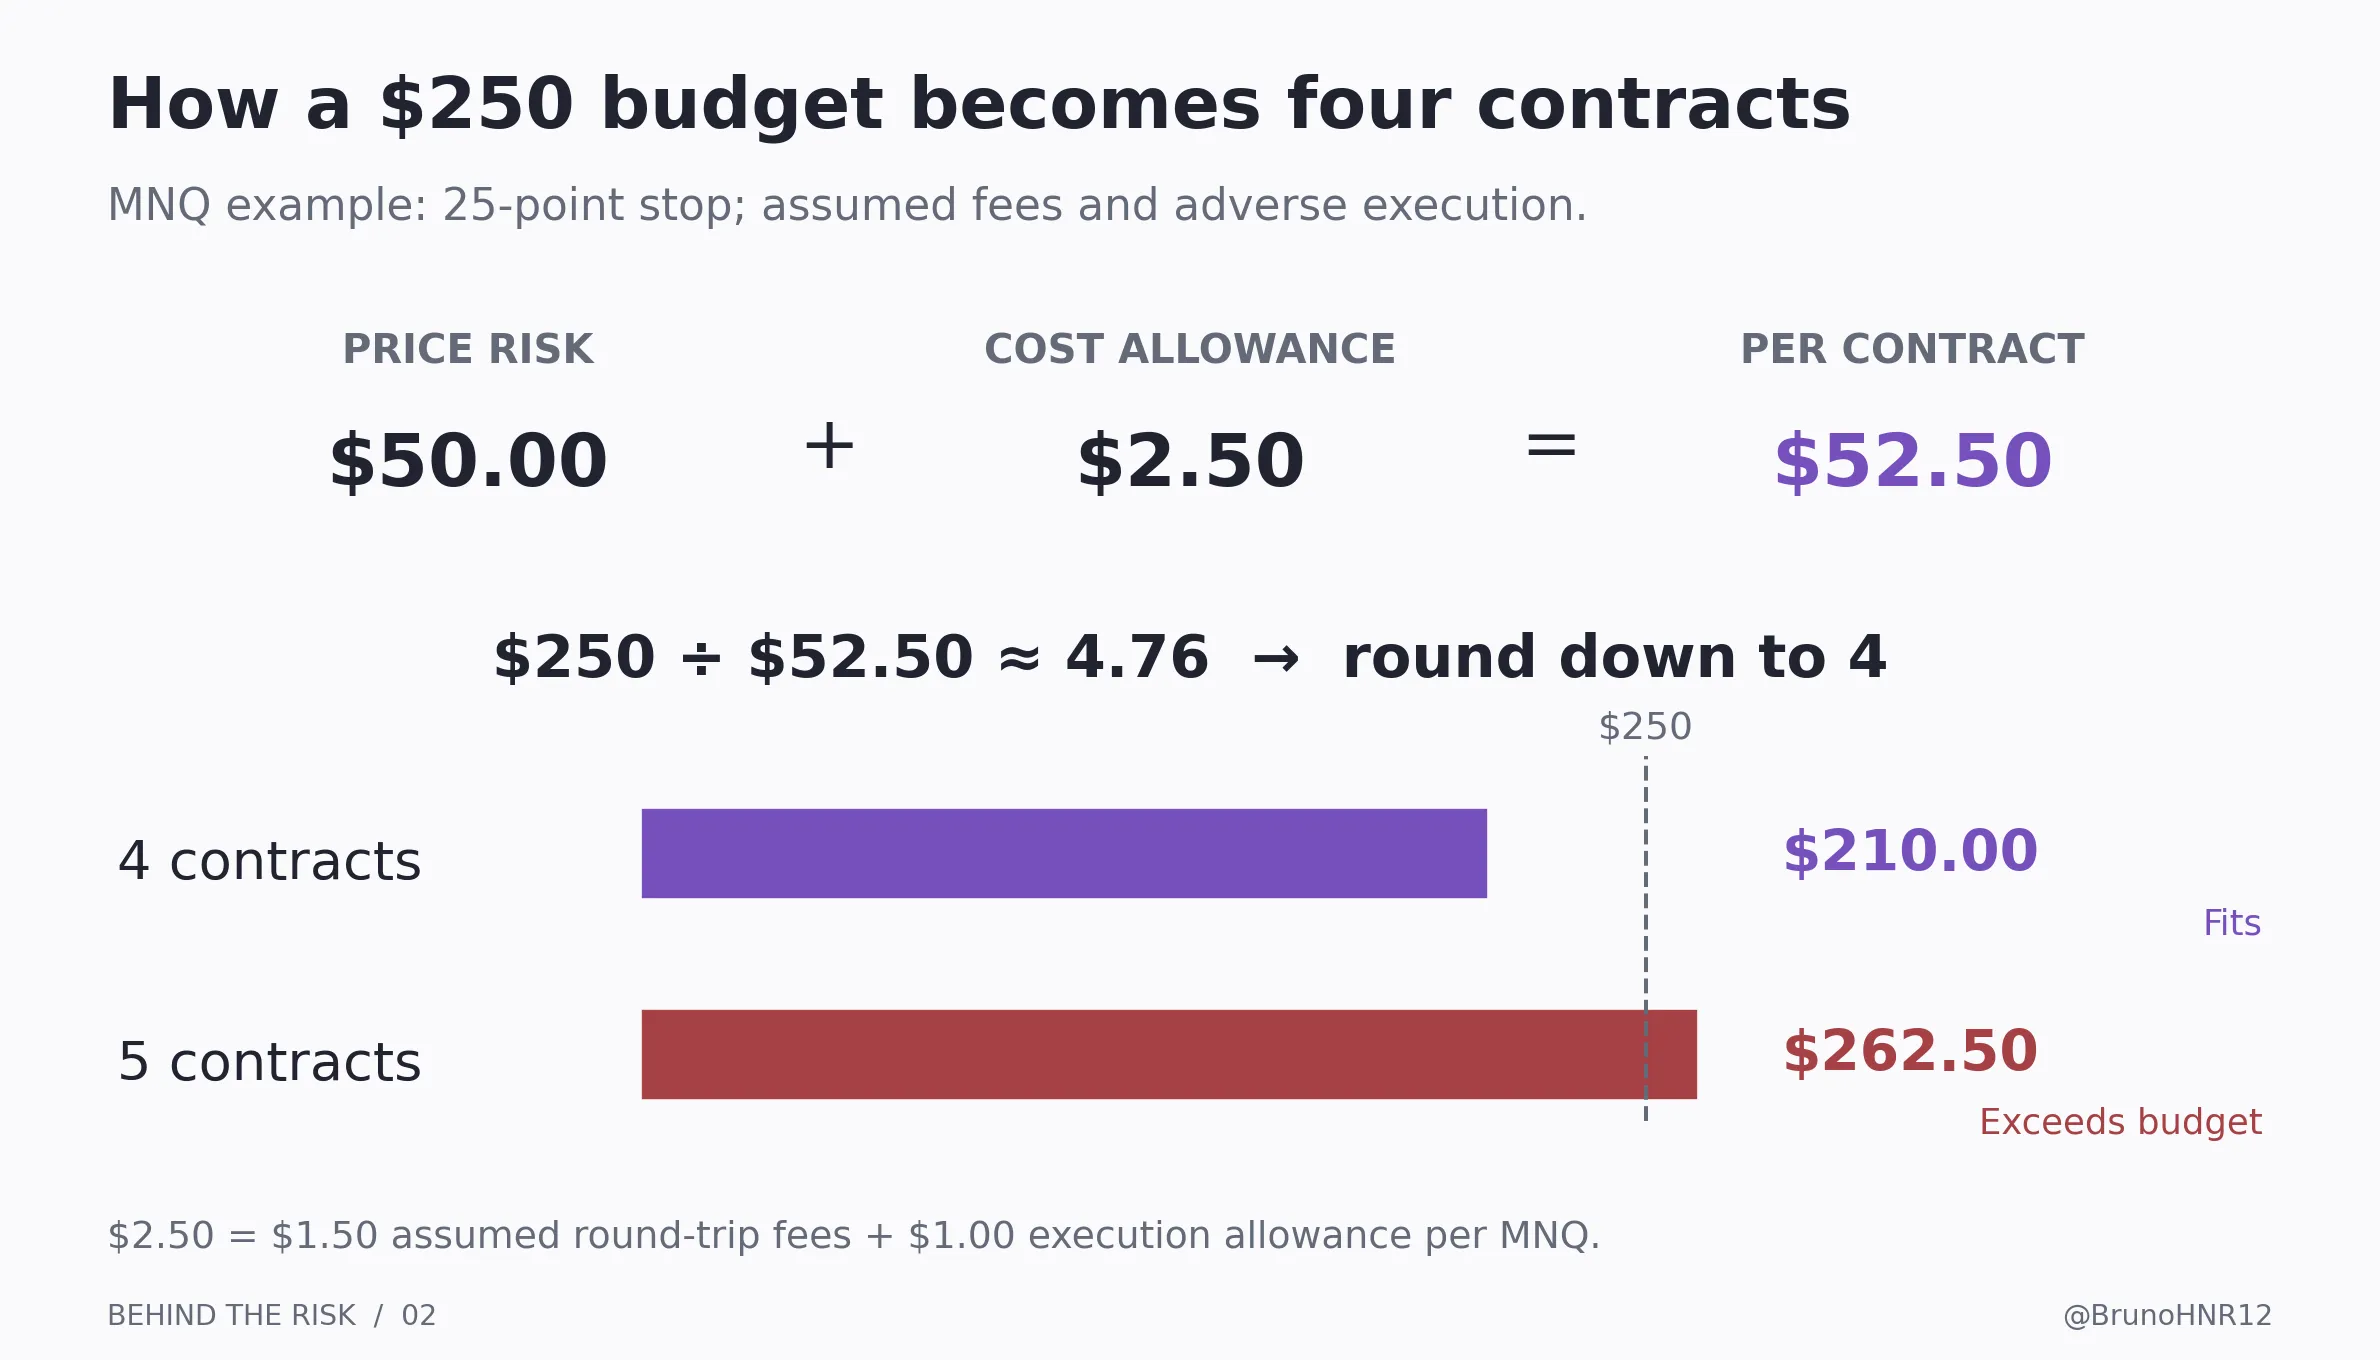
Supposons une entrée à l’achat à 25 000 et un déclenchement du stop à 24 975. La distance est de 25 points, soit 100 ticks. Fixons un budget total illustratif de 250 $ pour le trade.
- Perte de prix par MNQ au stop : 25 × 2 $ = 50 $.
- Commissions et frais aller-retour supposés : 1,50 $ par contrat.
- Provision pour une exécution défavorable : deux ticks par contrat sur l’ensemble entrée et sortie, soit 1 $.
- Montant prévu par contrat : 50 $ + 1,50 $ + 1 $ = 52,50 $.
- 250 $ divisés par 52,50 $ donnent environ 4,76 : la quantité retenue est donc quatre MNQ.
Quatre contrats représentent 200 $ de risque de prix, 6 $ de frais supposés et 4 $ de provision d’exécution : 210 $ au total. Cinq contrats représentent 262,50 $, au-delà du budget de 250 $. Les 40 $ restants sont une capacité inutilisée, pas une obligation de chercher un autre trade.
Ces hypothèses de frais et d’exécution sont inventées pour le calcul. Remplace-les par tes coûts réels tout compris et par des observations d’exécutions comparables. Une hypothèse adaptée à une séance calme peut être inadaptée à un marché rapide.
Un NQ avec le même stop représente déjà 500 $ de risque de prix avant frais. Il ne rentre pas dans ce budget. Choisir le NQ parce que le broker l’autorise répondrait à la question de la marge en ignorant celle du risque du trade.
Le même calcul sur l’or
Considérons une vente sur l’or à 4 000 avec un déclenchement du stop à 4 006. La distance est de 6 $ par once. Un MGC représente 60 $ de risque de prix ; un GC en représente 600 $.
Pour un autre budget illustratif de 200 $, supposons qu’un MGC exige aussi 2 $ de frais aller-retour et 2 $ de provision d’exécution défavorable. Le montant prévu est de 64 $ par contrat, ce qui permet trois MGC pour 192 $. Quatre exigeraient 256 $. C’est le même calcul avec des unités différentes.
Un stop plus large modifie la taille autorisée
Reprenons le MNQ. Si la stratégie exige un stop de 50 points au lieu de 25, le risque de prix passe à 100 $ par MNQ. Avec la même provision de coûts de 2,50 $, le total est de 102,50 $ par contrat. Le budget de 250 $ permet alors deux contrats, et non quatre.
La quantité peut ainsi s’adapter à une amplitude de prix plus importante. Cela ne signifie pas qu’il faut trader chaque séance volatile avec un stop plus large. Il faut toujours un setup valide et une raison de penser que la stratégie peut fonctionner dans ces conditions.
Il n’existe pas non plus de pourcentage universellement sûr. Une fraction des capitaux propres d’un compte personnel, une fraction de la marge de perte restante d’un compte de prop firm et un budget fixe en dollars décrivent des contraintes différentes. Les pourcentages des exemples suivants illustrent des conséquences ; ce ne sont pas des recommandations.
4. Ton stop est une instruction ; ton exécution est le résultat
À retenir
La perte prévue et la perte réalisée peuvent différer. La qualité d’exécution, les quantités non exécutées et les frais déterminent le coût réel du trade.
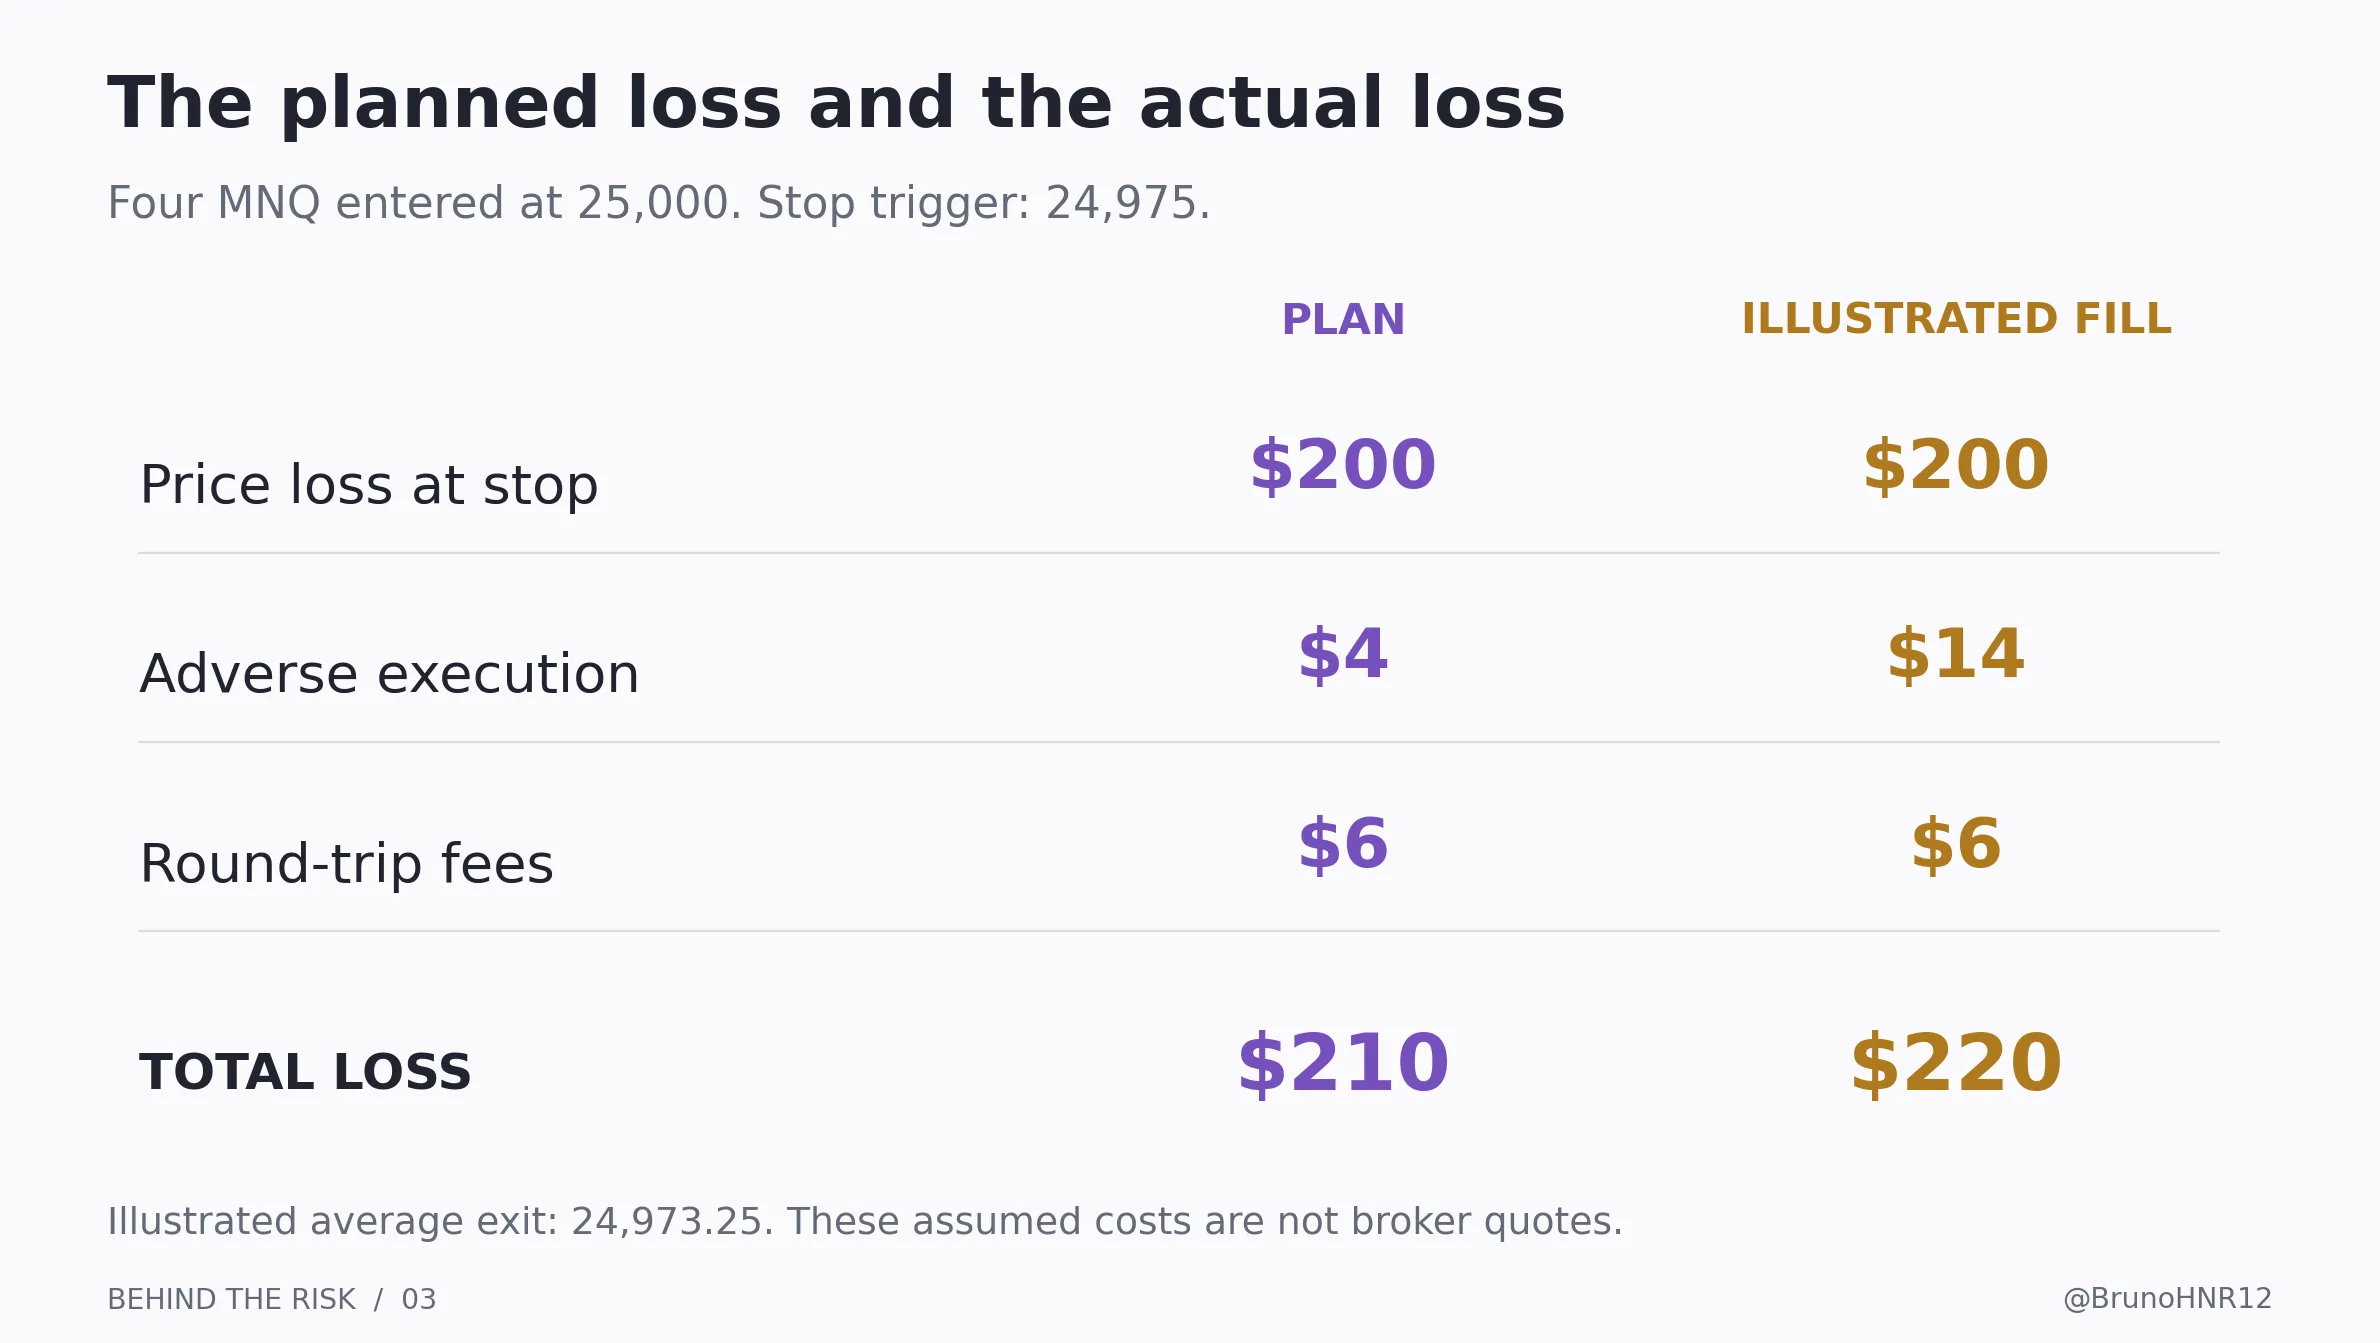
Reprenons l’achat de quatre MNQ. Supposons que les quatre entrent à 25 000. Le stop se déclenche à 24 975, soit 200 $ de risque de prix prévu.
Supposons maintenant que les quatre soient finalement vendus à un prix moyen de 24 973,25. Le mouvement défavorable est de 26,75 points. La perte de prix est de 26,75 × 2 $ × 4 = 214 $. Ajoute les 6 $ de frais aller-retour supposés : la perte réalisée est de 220 $.
Le plan prévoyait 210 $. Le résultat coûte 10 $ de plus, car l’exécution défavorable réelle représente 14 $ au lieu des 4 $ provisionnés. Cet exemple respecte encore le budget initial de 250 $, mais un écart plus important pourrait le dépasser.
Behind the Candles détaille le fonctionnement des ordres. La conséquence pour le risque mérite d’être retenue : un stop-limit peut ne pas être exécuté, et un stop natif CME avec protection ne s’exécute que dans sa plage autorisée. La quantité restante peut devenir un ordre limite. Un stop déclenché ne signifie donc pas que toute la position est clôturée. [7]
Vérifie le type exact d’ordre envoyé par ta plateforme, qui le gère — la bourse, le broker ou la plateforme locale — et ce qui se passe en cas de déconnexion. Un bouton intitulé « Stop Loss » ne suffit pas à répondre à ces questions.
Avant l’entrée, une provision pour le spread et le slippage permet d’intégrer l’écart entre les prix de référence et les prix d’exécution accessibles. Après un trade, utilise les exécutions réelles. Ne soustrais pas une deuxième fois un spread ou un slippage déjà inclus dans les prix d’entrée et de sortie. Déduis les commissions et les autres frais qui restent en dehors de ces prix.
À côté de l’estimation habituelle, utilise un second scénario d’exécution défavorable. Par exemple, calcule la perte avec une sortie plusieurs ticks au-delà du niveau prévu, dans des conditions pertinentes pour ton marché et ta séance. C’est un scénario de stress, pas la découverte d’une perte maximale absolue.
Cela concerne aussi les day traders qui évitent les annonces programmées. Éviter une publication connue retire une exposition choisie ; cela n’empêche ni une information inattendue, ni un gap, ni un problème de traitement d’ordre.
5. Définir un R avant de mesurer les résultats
À retenir
R est une unité de comparaison des trades, dont la définition doit rester cohérente. Ici, un R correspond au risque de prix initialement prévu, avant les écarts d’exécution et les frais.
Dans notre exemple de quatre MNQ, un R vaut 200 $. Le budget de 250 $ est l’allocation maximale de préparation ; il n’est pas automatiquement le dénominateur de R. L’estimation de 210 $ inclut les coûts et une provision d’exécution. Ces chiffres ont des fonctions différentes.
Si le trade rapporte 400 $ bruts, il produit +2R avant frais. S’il perd les 220 $ après frais de notre exemple, il produit −1,10R net. Dépasser −1R est possible, car R est un montant de référence et non une limite garantie.
Certains traders définissent plutôt R à partir d’une estimation initiale du risque tout compris. Cette convention peut aussi fonctionner si elle est annoncée et appliquée systématiquement. Mélanger les conventions d’un trade à l’autre rend les statistiques plus difficiles à interpréter.
Fige le R initial pour mesurer la performance. Déplacer le stop ou ajouter des contrats ne doit pas réécrire le dénominateur historique pour embellir le résultat. Suis séparément le risque actualisé de la position à mesure qu’elle évolue.
Par exemple, un gain net de 100 $ représente +1R si le R initial était de 100 $, mais seulement +0,25R s’il était de 400 $. Un résultat en dollars seul ne révèle pas le risque initial engagé pour l’obtenir.
6. Un taux de réussite élevé peut quand même perdre de l’argent
À retenir
La fréquence des gains et leur taille doivent être considérées ensemble. La question pertinente est le résultat moyen après tous les coûts, avec une exécution réaliste.
L’espérance mathématique, souvent appelée expectancy en trading, est la moyenne des résultats pondérés par leur probabilité. Un modèle simple à deux issues combine la probabilité de gagner avec le gain moyen, et celle de perdre avec la perte moyenne. CME utilise ce cadre pour expliquer pourquoi la précision seule n’établit pas la rentabilité. [8]
Comparons deux méthodes hypothétiques. Chaque trade utilise le même R en dollars, aucun trade ne finit à zéro, et les gains et pertes moyens sont indiqués avant coûts.
- Méthode A : 70 % de réussite. Gain moyen : +0,30R. Perte moyenne : −1R. Espérance brute par trade : −0,09R. Après un coût supposé de 0,10R : −0,19R.
- Méthode B : 40 % de réussite. Gain moyen : +2R. Perte moyenne : −1R. Espérance brute par trade : +0,20R. Après un coût supposé de 0,10R : +0,10R.
Pour A, 0,70 × 0,30R moins 0,30 × 1R donne −0,09R. Des petits gains fréquents ne couvrent pas des pertes plus rares mais plus importantes. Pour B, 0,40 × 2R moins 0,60 × 1R donne +0,20R avant le coût supposé.
Ces chiffres sont construits ; ils ne prouvent pas l’existence de ces méthodes. Si les exécutions réelles déterminent déjà la taille des gains et pertes mesurés, ne soustrais que les frais qui ne sont pas encore inclus. Si tous les résultats sont nets, ne retire pas les coûts une seconde fois.
Un objectif à deux R sur un graphique ne prouve pas non plus que ton gain moyen est de deux R. Les sorties partielles ou anticipées, les exécutions manquées et les différences de taille des pertes peuvent modifier la distribution. Éloigner l’objectif peut réduire la fréquence à laquelle il est atteint.
Dans le modèle simplifié +2R/−1R, le taux de réussite à l’équilibre brut est d’un tiers. Un coût additionnel uniforme de 0,10R le fait passer à environ 36,7 %. Le calcul est 1,10 divisé par 3 : chaque gain rapporte 1,90R net et chaque perte coûte 1,10R.
Utilise tes relevés de trades réels, avec les échecs et les frais, pour estimer ta distribution. Une moyenne historique positive peut provenir du hasard, dépendre de quelques trades ou disparaître dans de nouvelles conditions. Ce n’est pas une promesse pour le prochain trade ou le prochain mois.
La gestion du risque agit sur l’ampleur des conséquences. Réduire la taille d’une méthode à espérance négative ne suffit pas à rendre son rendement attendu positif.
7. Préparer les séries de pertes avant qu’elles arrivent
À retenir
Une série de pertes peut survenir sans prouver que la méthode a cessé de fonctionner. Son effet sur le compte dépend fortement du risque pris sur chaque trade.
Imaginons un modèle volontairement simplifié : chaque trade a une probabilité indépendante de 50 % de perdre. La probabilité que les cinq prochains trades soient tous perdants est 0,5 multiplié par lui-même cinq fois, soit 3,125 %.
C’est la probabilité d’un bloc précis de cinq trades. Ce n’est pas la probabilité de rencontrer cinq pertes consécutives quelque part dans un historique plus long. Sur 100 trades, la probabilité exacte d’au moins une série de cinq pertes est d’environ 81,0 % dans ce modèle. Il existe de nombreux points de départ possibles, et les séries qui se chevauchent doivent être comptées correctement.
Les trades réels ne sont pas nécessairement indépendants, et la probabilité de gagner n’est pas nécessairement constante. Une stratégie peut subir plusieurs pertes liées à une même condition de marché inadaptée. Le calcul de pile ou face explique la différence entre un bloc choisi et une longue séquence ; il ne prédit pas ta propre série de pertes.
Ce que dix pertes font à différents niveaux de risque
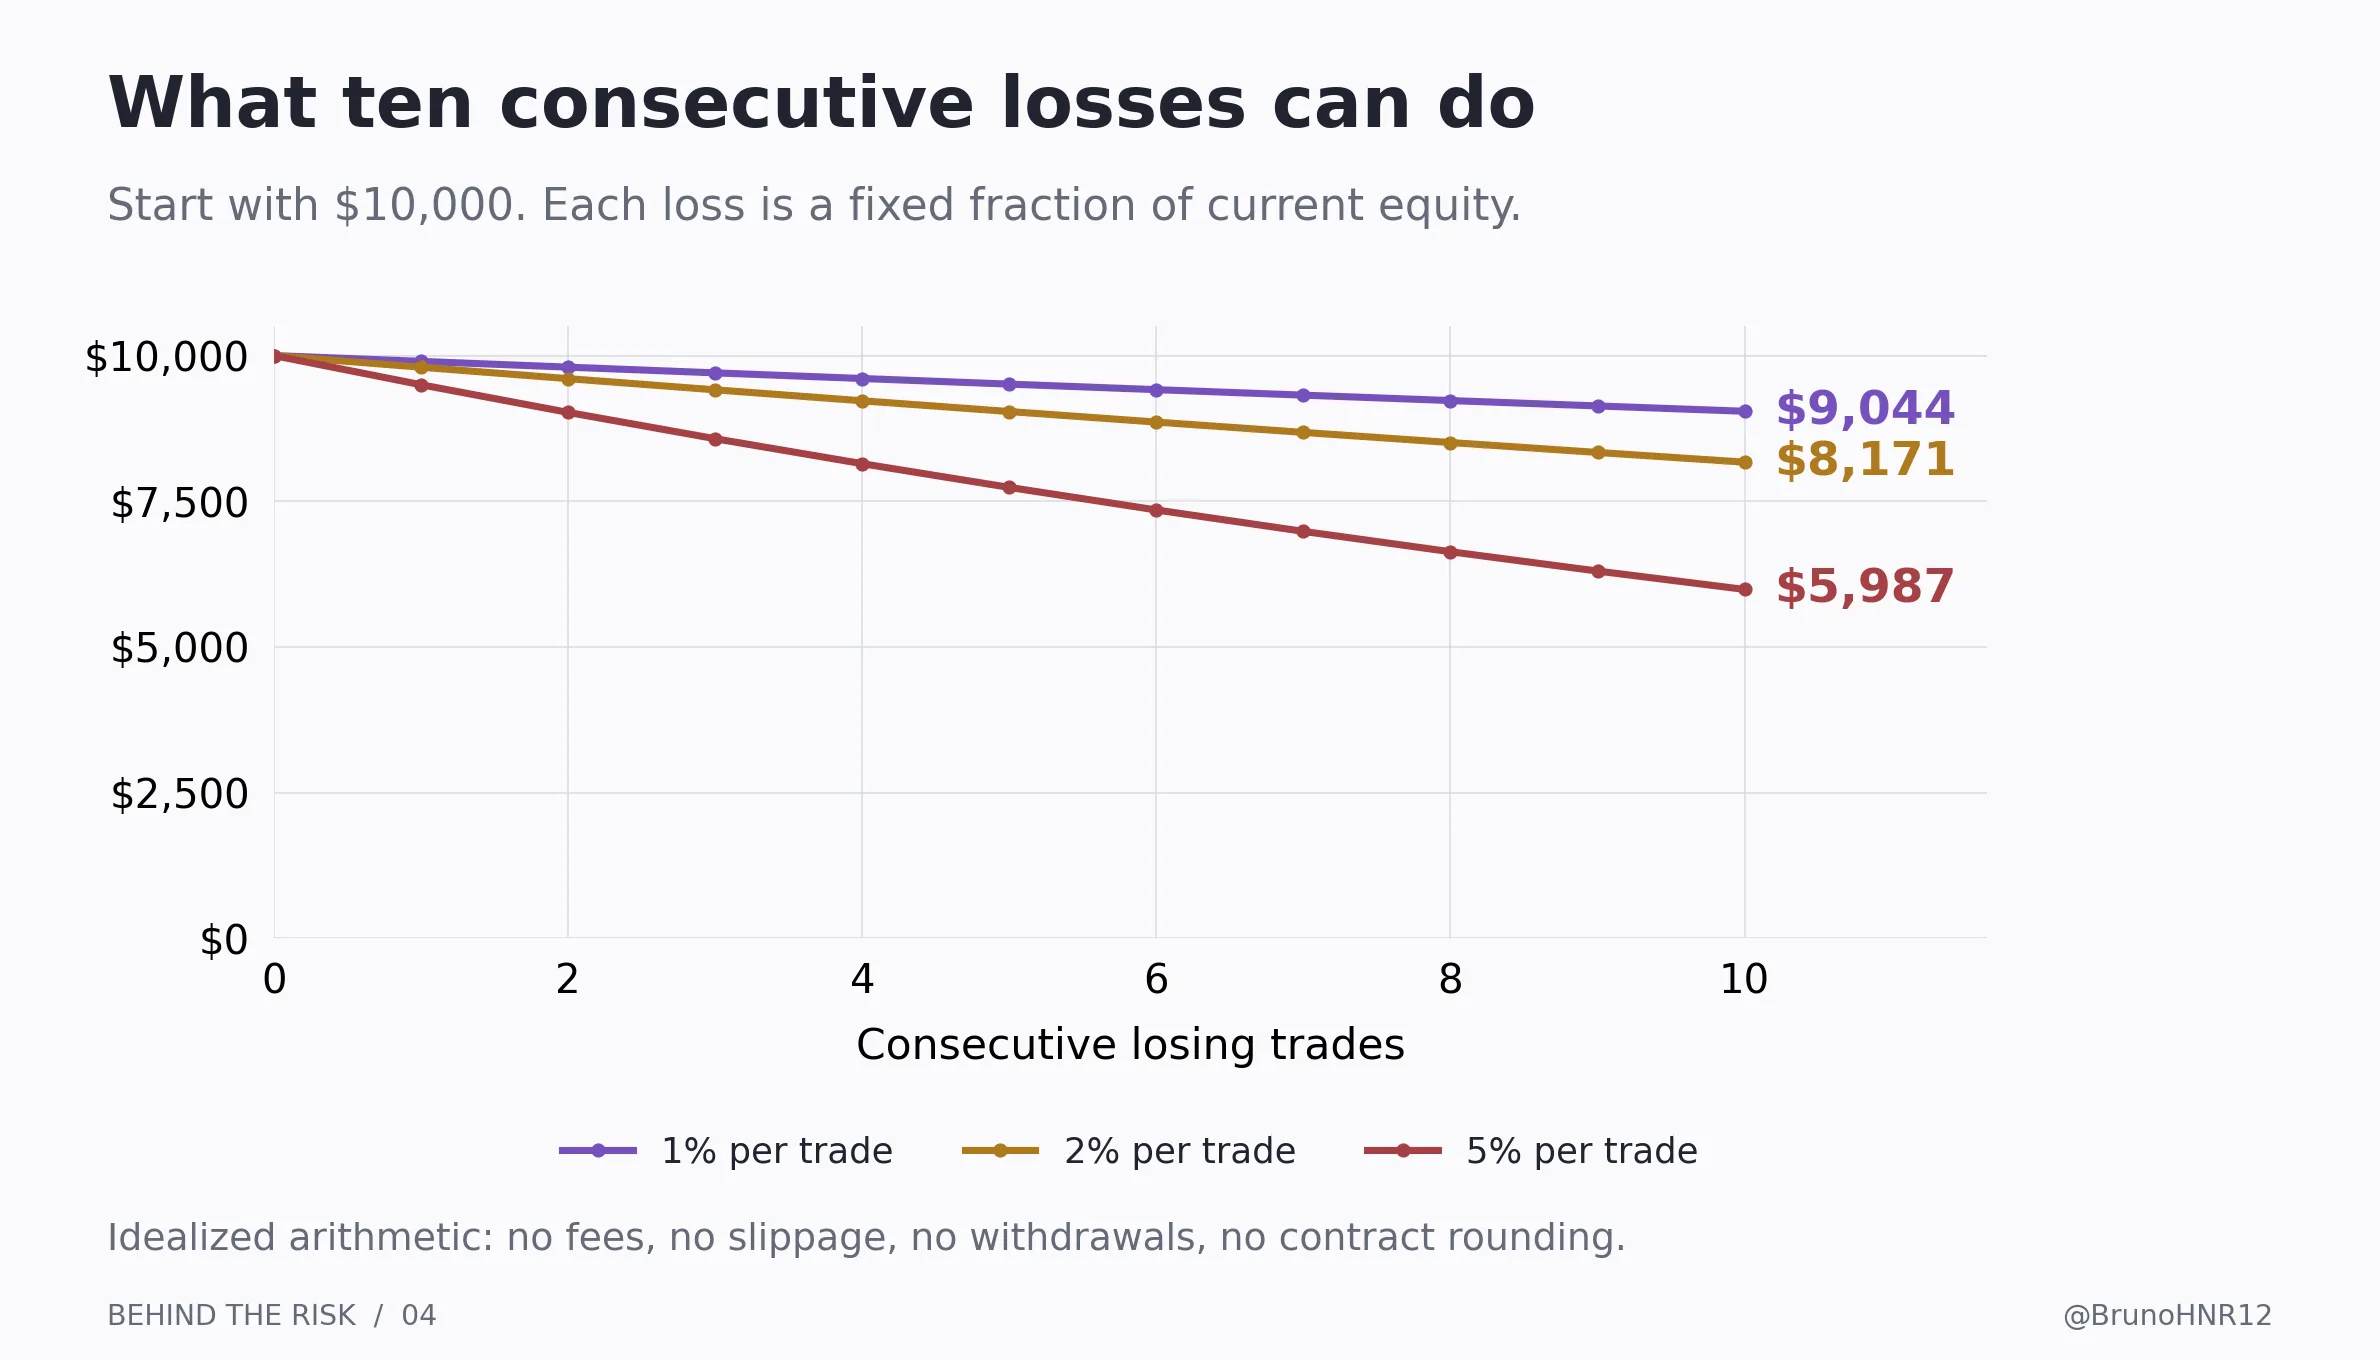
Partons d’un compte illustratif de 10 000 $. Chaque perte retire exactement la fraction choisie des capitaux propres juste avant le trade. Supposons qu’une taille fractionnaire soit possible, sans frais, sans retrait et sans gain pendant la série.
- 1 % des capitaux propres courants : 9 043,82 $ après dix pertes. Drawdown par rapport aux 10 000 $ : 9,56 %.
- 2 % des capitaux propres courants : 8 170,73 $ après dix pertes. Drawdown : 18,29 %.
- 5 % des capitaux propres courants : 5 987,37 $ après dix pertes. Drawdown : 40,13 %.
Le calcul multiplie les capitaux propres initiaux par la fraction restante, dix fois. À 2 % de risque, cela donne 10 000 $ × 0,98 à la puissance dix. C’est de l’arithmétique sous des hypothèses fixes, pas une simulation de stratégie de trading.
Un risque fixe en dollars se comporte autrement. Perdre 500 $ sur chacun de ces dix trades laisserait 5 000 $. Le montant en dollars reste constant alors que sa proportion dans le compte qui diminue augmente.
En futures, la taille utilise des contrats entiers : tu ne peux donc pas toujours appliquer un pourcentage exact. Si même un seul contrat dépasse le montant autorisé, la réponse mathématique reste zéro contrat pour cette proposition. Réduire la distance du stop uniquement pour contourner cette réponse modifie la stratégie que tu évalues.
Un autre piège consiste à augmenter la taille après les pertes pour récupérer plus vite. Commencer à 100 $ et doubler après chaque perte donne une sixième perte prévue de 3 200 $. Les six pertes totalisent 6 300 $. Le compte peut atteindre ses limites bien avant le trade de récupération espéré.
8. La récupération devient plus difficile lorsque le compte diminue
À retenir
Le pourcentage nécessaire pour récupérer est supérieur au pourcentage perdu. La récupération part d’une base plus petite.
Si 10 000 $ deviennent 8 000 $, la perte est de 20 %. Récupérer les 2 000 $ manquants exige maintenant un gain de 25 % sur 8 000 $. Une baisse de 50 % laisse 5 000 $ et exige un gain de 100 % pour retrouver 10 000 $.
- 10 % de drawdown : gain nécessaire pour récupérer : 11,1 %.
- 20 % de drawdown : gain nécessaire : 25,0 %.
- 30 % de drawdown : gain nécessaire : 42,9 %.
- 40 % de drawdown : gain nécessaire : 66,7 %.
- 50 % de drawdown : gain nécessaire : 100,0 %.
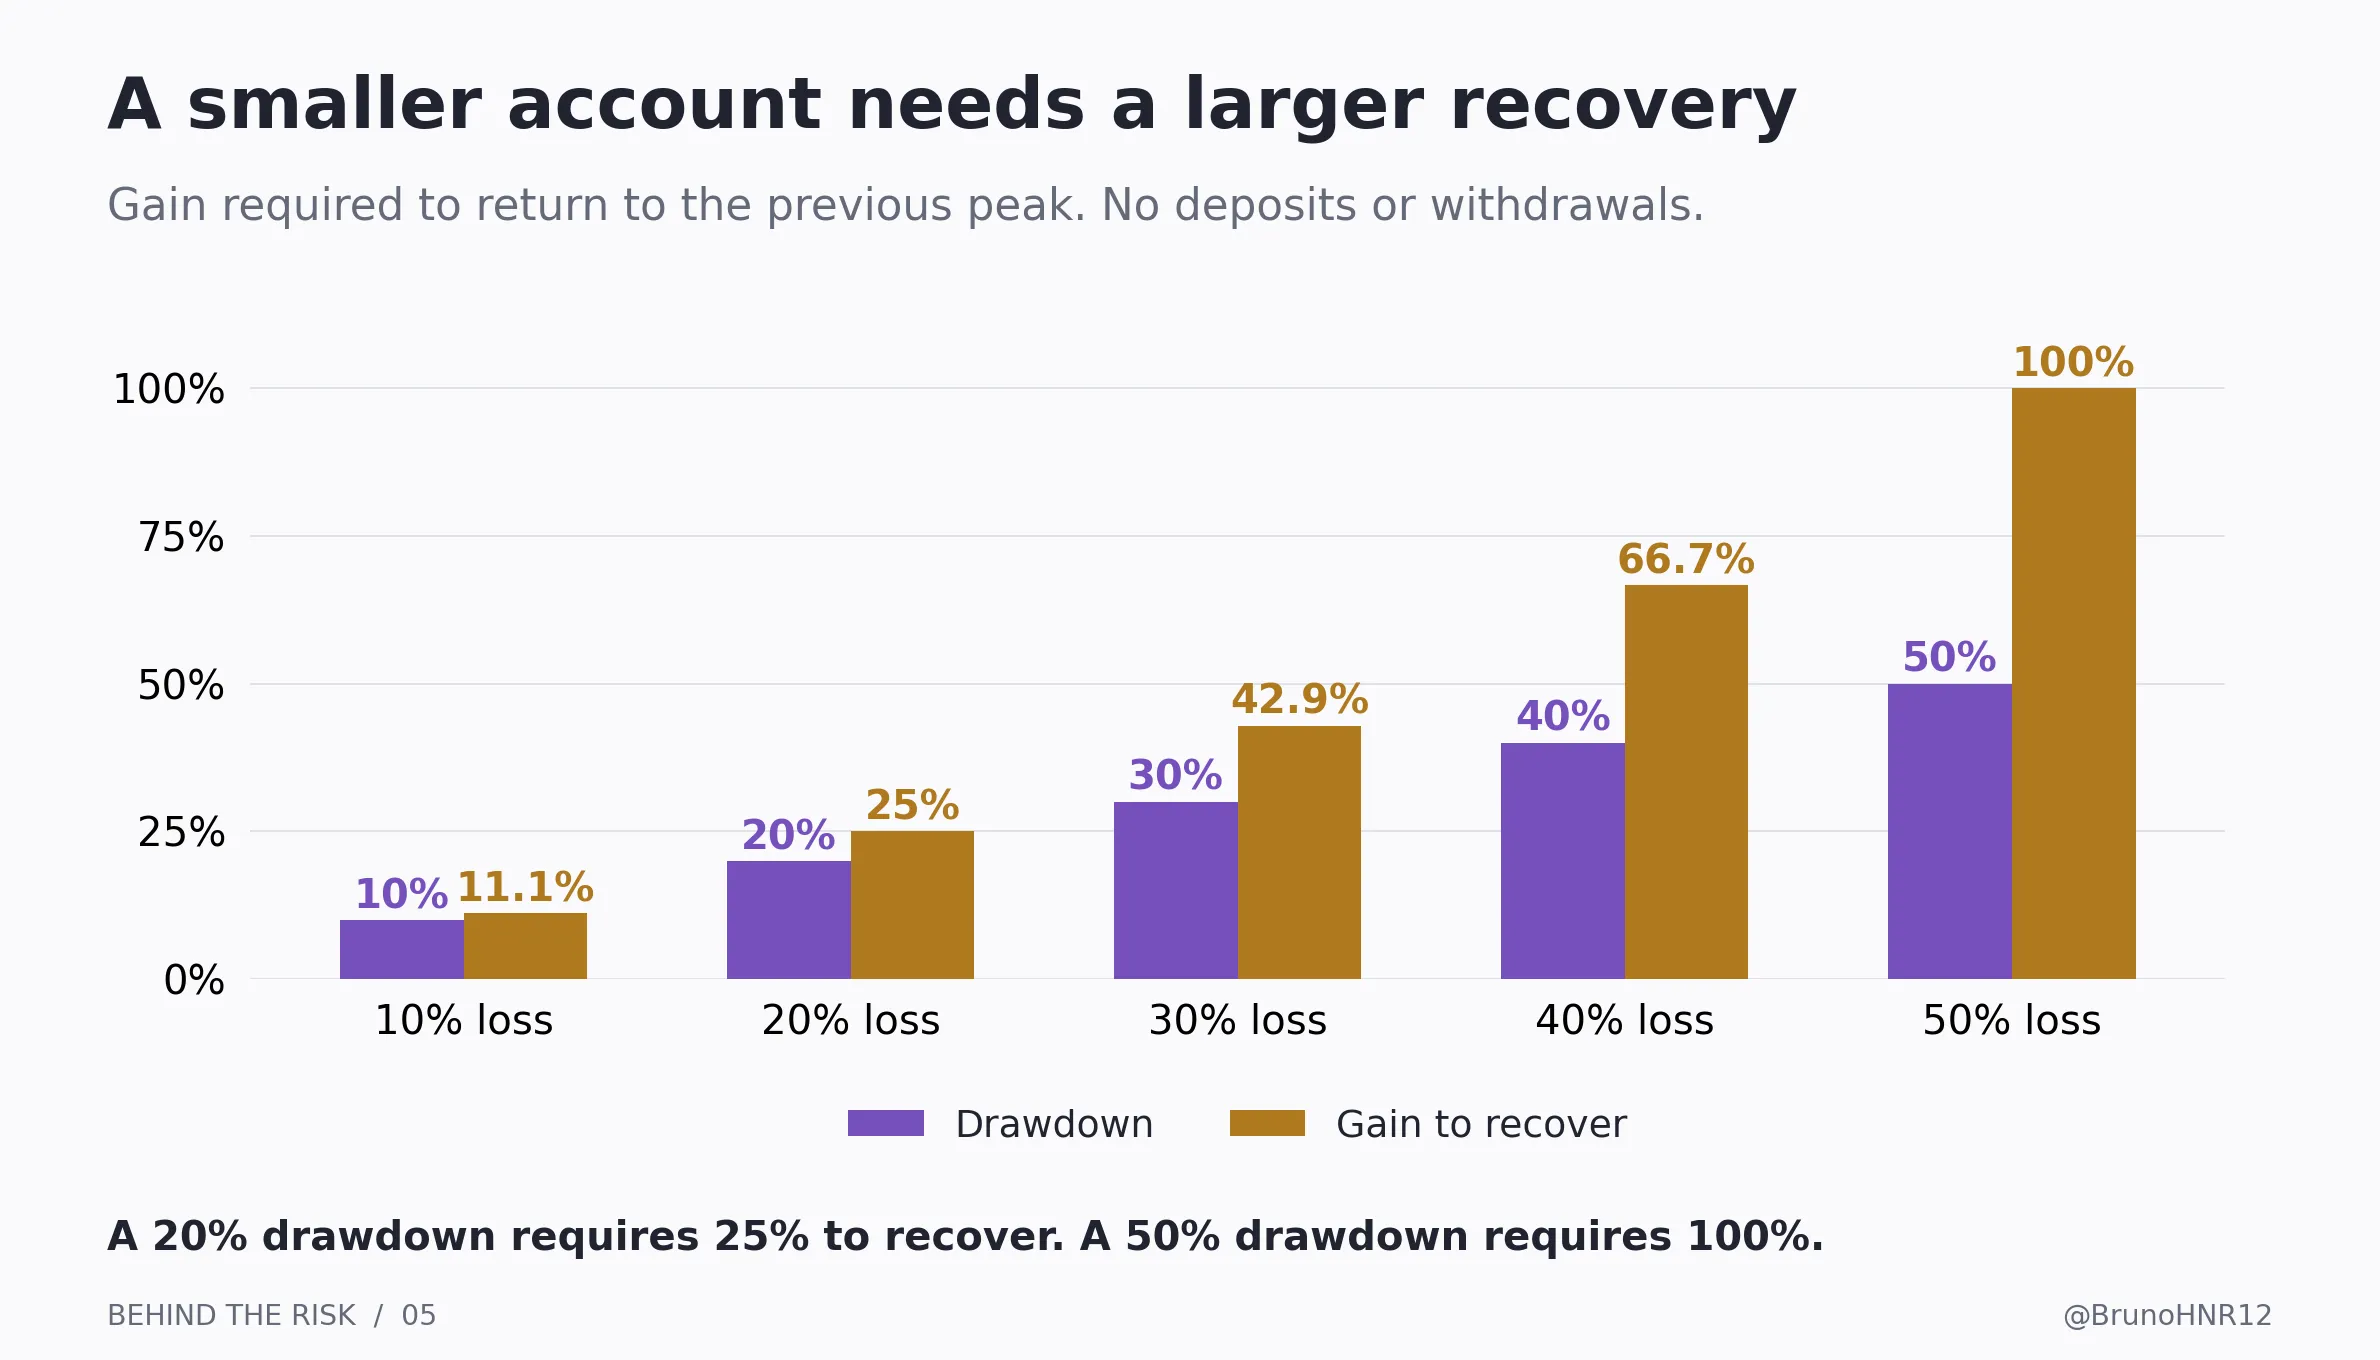
Pour un drawdown exprimé en décimal, la fraction à récupérer est le drawdown divisé par un moins le drawdown. Pour une baisse de 20 %, 0,20 divisé par 0,80 donne 0,25.
Le drawdown mesure la baisse depuis un précédent sommet des capitaux propres. Il peut exister même si le compte reste au-dessus du dépôt initial. Le drawdown maximal est la plus grande baisse d’un sommet à un creux sur la période et dans les données mesurées.
La fréquence de mesure compte. Une courbe fondée sur les trades clôturés ou les fins de journée peut masquer une perte latente intrajournalière beaucoup plus forte. Précise si tes relevés utilisent le solde réalisé, les capitaux propres de fin de journée ou une valorisation continue. Les dépôts et retraits doivent aussi être traités séparément pour ne pas être confondus avec la performance de trading.
Ces calculs ne justifient pas de courir après le pourcentage de récupération. Ils montrent pourquoi l’ampleur de la baisse compte avant de prendre le trade suivant.
9. Les renforts modifient le risque de toute la position
À retenir
Renforcer uniquement une position gagnante ne garantit pas une sortie gagnante. Recalcule le prix moyen, la quantité totale et le résultat au niveau de sortie envisagé.
Supposons que tu achètes deux MNQ à 25 000. Le stop initial se déclenche à 24 975. Le risque de prix initial est de 100 $ : 25 points × 2 $ × deux contrats.
Le marché monte à 25 030. La position affiche maintenant 120 $ de gain brut latent. Tu achètes deux MNQ supplémentaires à 25 030, soit quatre contrats avec une entrée moyenne à 25 015. Pour cette section, supposons des entrées et sorties exécutées exactement aux prix indiqués, sans frais.
Conserver le stop initial
Si les quatre contrats sortent à 24 975, les deux premiers perdent 100 $ et les deux ajoutés perdent 220 $. Le résultat total est de −320 $.
Le risque de prix initial était de 100 $. Ajouter le même nombre de contrats fait passer la perte possible à ce stop inchangé à 320 $, car les nouveaux contrats sont entrés plus loin de lui.
Déplacer le stop au-dessus de la première entrée
Supposons plutôt que les quatre contrats sortent à 25 005. Les deux premiers gagnent 20 $, mais les deux ajoutés perdent 100 $. Le résultat total est de −80 $.
Le stop est au-dessus de l’entrée d’origine, et pourtant le trade global perd encore. Après le renfort, le prix d’entrée moyen pertinent est 25 015.
- Sortie à 24 975 : deux premiers MNQ : −100 $. Deux MNQ ajoutés : −220 $. Résultat brut total : −320 $.
- Sortie à 25 005 : deux premiers MNQ : +20 $. Deux MNQ ajoutés : −100 $. Résultat brut total : −80 $.
- Sortie à 25 015 : deux premiers MNQ : +60 $. Deux MNQ ajoutés : −60 $. Résultat brut total : 0 $.
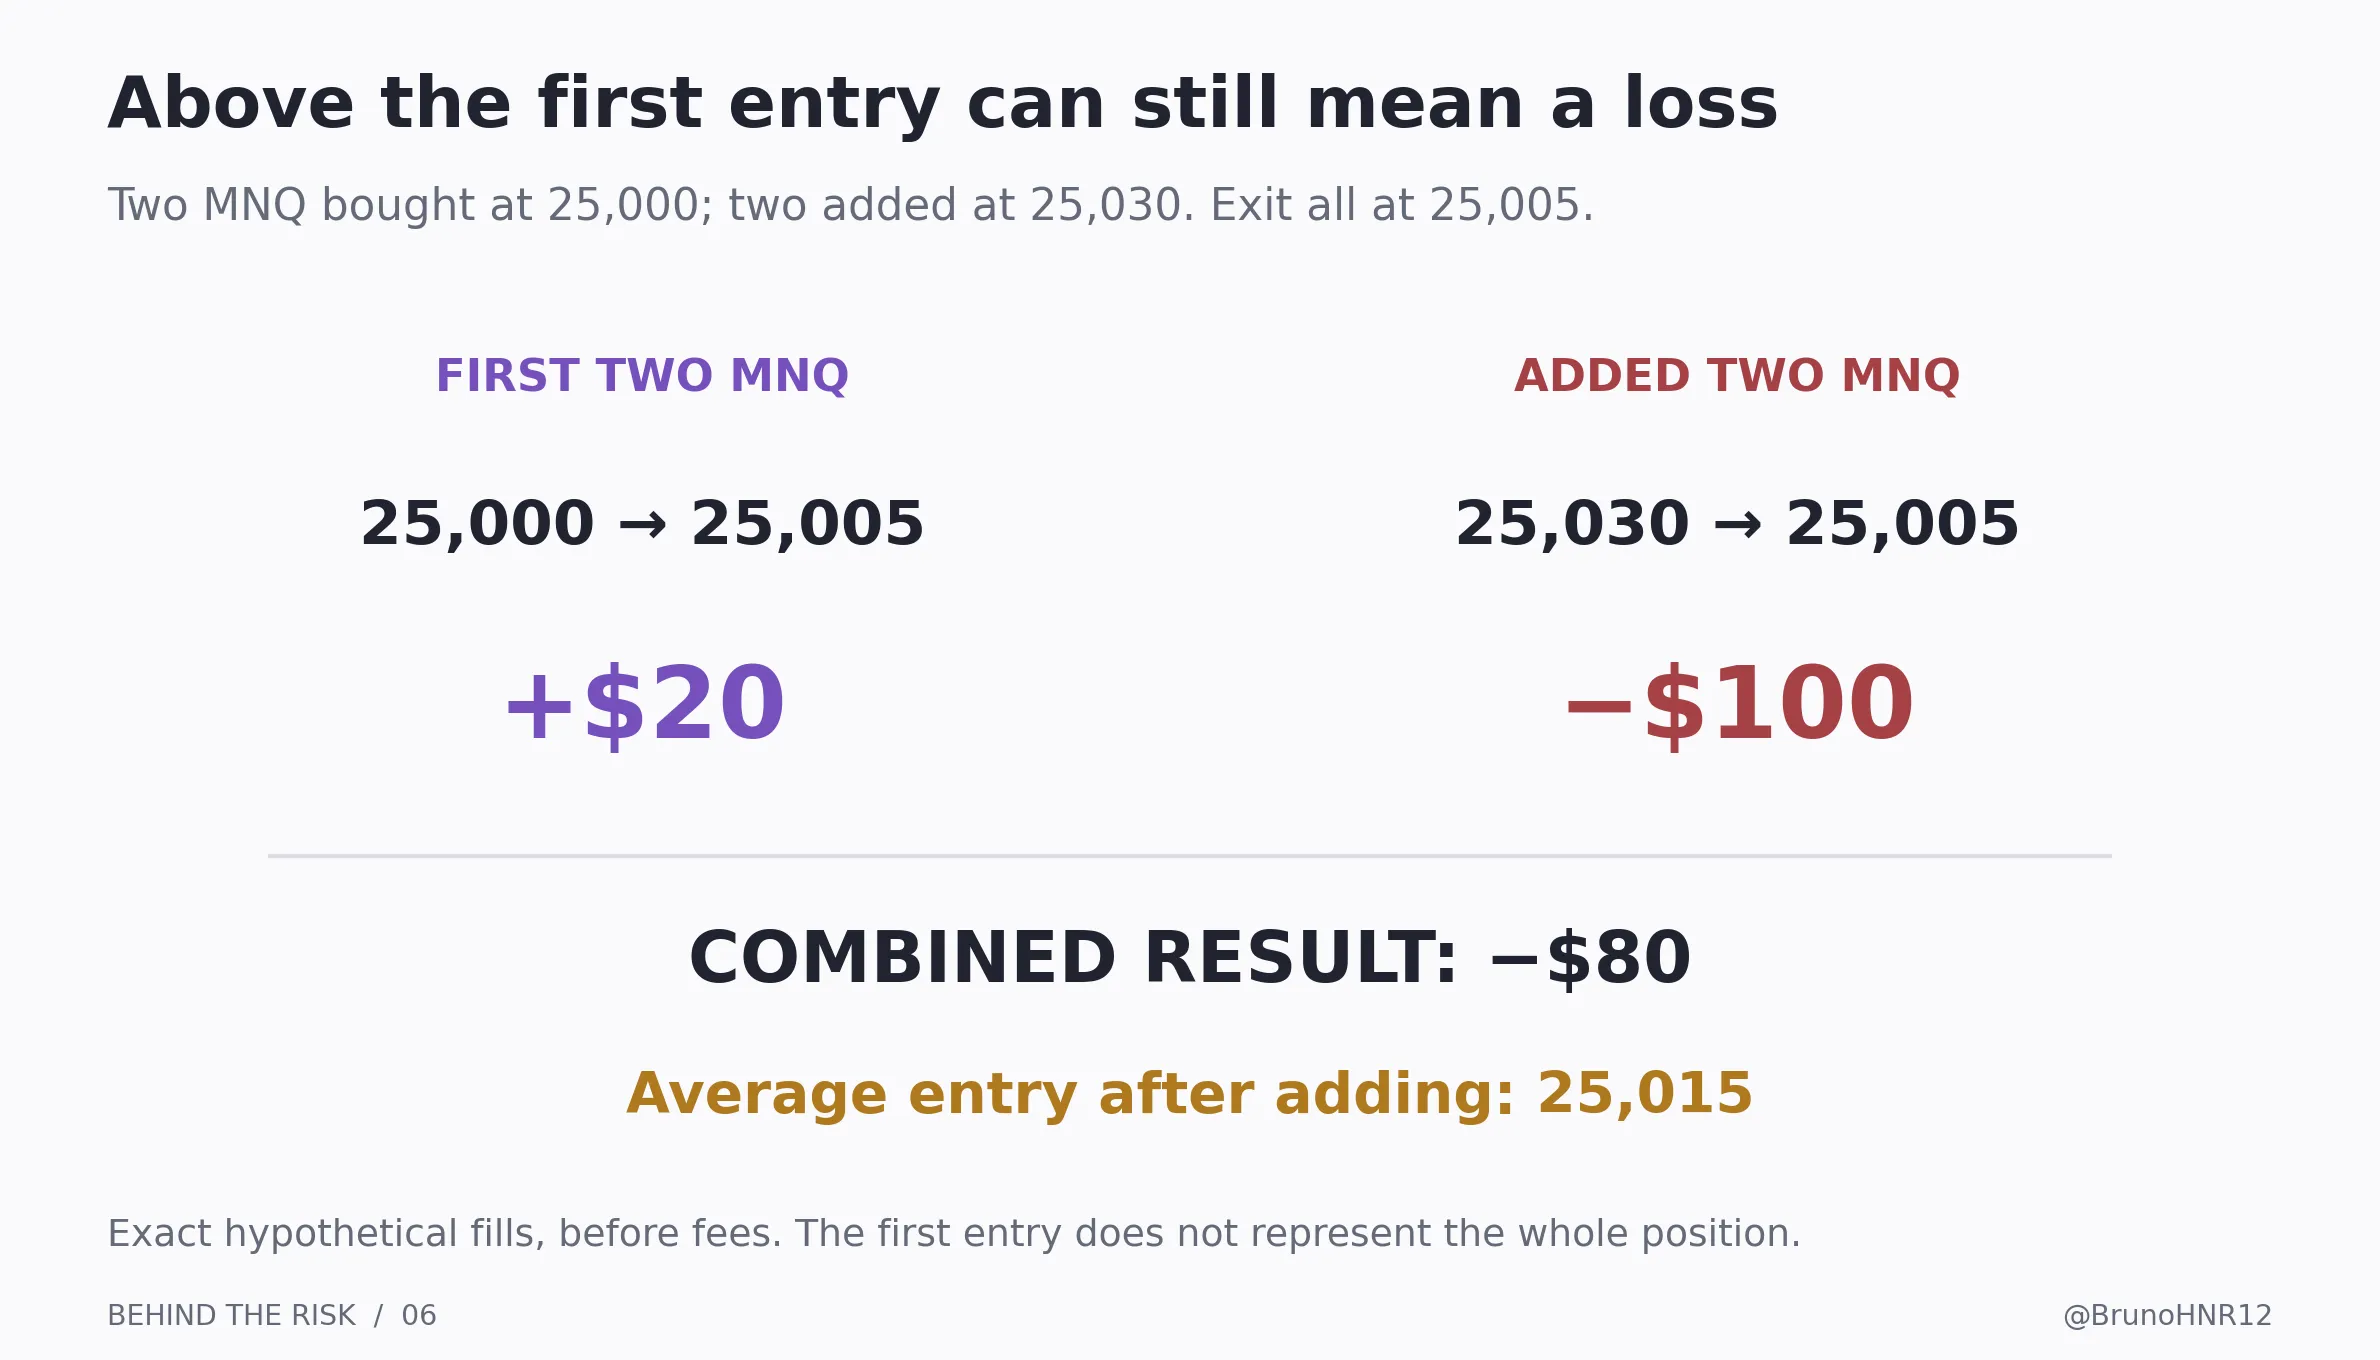
Il existe aussi deux références utiles pour le risque. À 25 030, la position présente 120 $ de gain brut ouvert. Une sortie à 25 005 transforme ce gain en une perte brute de 80 $. Elle restitue 200 $ de capitaux propres courants, même si la perte finale mesurée depuis le solde de départ est de 80 $.
Une sortie exacte au prix moyen donne un résultat de prix brut nul. Les frais ou une exécution défavorable peuvent encore rendre le résultat net négatif. Dire que cette position est « sans risque » masque à la fois le risque d’exécution et le gain latent qui peut disparaître.
La comparaison explique les conséquences. Elle ne recommande pas de déplacer le stop à 25 005 ou 25 015. Un stop révisé doit toujours avoir sa place dans les règles de gestion du trade qui ont été testées.
Avant un renfort, calcule le résultat de la position totale envisagée à sa sortie prévue, coûts compris, et vérifie que la quantité du stop couvre bien les contrats souhaités. Si les entrées ont des stops différents, calcule chaque partie séparément puis combine les résultats. Vérifie aussi si le compte peut supporter la baisse depuis ses capitaux propres actuels, qui peut compter davantage que le solde au début du trade.
10. Gérer la séance autant que le trade individuel
À retenir
Plusieurs trades peuvent consommer la même marge de perte. Ton budget doit inclure l’exposition actuelle, les nouveaux ordres et les pertes déjà subies pendant la séance.
Imagine un budget quotidien de perte personnel de 300 $, mesuré depuis les capitaux propres au début de la journée. Tu n’as plus de position ouverte et tu es à −180 $ nets. Il reste 120 $ selon cette règle personnelle. Un nouveau trade dont la perte estimée à la sortie prévue est de 150 $ ne rentre pas dans ce budget, même si 150 $ est normalement un montant acceptable par trade.
Supposons maintenant que tu détiennes déjà une position. Intègre ce qu’elle pourrait perdre depuis sa valorisation actuelle avant d’allouer un nouveau risque. Additionner seulement les pertes clôturées et le risque au stop du prochain trade peut oublier la restitution d’un gain latent, comme dans l’exemple précédent.
Les ordres d’entrée en attente comptent aussi. Si deux ordres de cassure peuvent tous les deux s’exécuter, calcule la position combinée qui en résulterait. Une annulation espérée n’est pas une annulation confirmée.
Détenir du NQ et de l’or en même temps exige aussi un scénario à l’échelle du compte. Tu ne peux pas supposer que la position sur l’or compensera un mouvement défavorable du Nasdaq. Leur relation peut varier. Estime l’impact si les deux atteignent leurs sorties défavorables, puis intègre les écarts d’exécution. Additionner les pertes prévues est un scénario de stress transparent, pas une prévision de probabilité ni une borne complète du pire cas possible.
Une règle d’arrêt quotidien doit préciser ce qu’elle mesure, ce qui arrive aux positions ouvertes et aux ordres en attente, et si la plateforme l’applique réellement. Décider de ne plus ouvrir de trade est différent d’ordonner la clôture des positions existantes.
Il peut être utile de distinguer deux décisions : réduire l’exposition lorsqu’un budget chiffré est atteint, et faire une pause parce que l’exécution ou le comportement ne correspond plus au plan. Entrer de façon répétée avant que le setup soit complet est observable. Se qualifier d’indiscipliné est beaucoup moins utile pour décider de ce qui doit changer.
11. Taille affichée d’un compte financé et marge de perte utilisable
À retenir
La taille annoncée du compte peut être très différente de la distance à sa limite de perte. Comprends quel solde est surveillé et comment cette limite évolue.
Prenons un programme générique présenté comme un compte de 50 000 $, qui autorise actuellement 2 000 $ de perte avant son seuil d’échec. Une perte prévue de 500 $ sur un trade représente 1 % du montant affiché, mais 25 % de cette marge de perte initiale. Ces pourcentages décrivent le même trade avec des dénominateurs différents.
Cela ne rend pas les 2 000 $ équivalents à du cash que tu possèdes sur un compte de courtage. Ils décrivent une contrainte du programme. L’accès au compte, les droits contractuels aux payouts, les frais que tu paies et ta responsabilité financière personnelle sont des questions distinctes.
Un seuil fixe reste au même niveau, sauf si une règle spécifique le modifie. Un seuil suiveur monte avec un plus-haut défini et peut cesser de monter à un niveau donné. Un modèle suiveur intrajournalier peut suivre les sommets de capitaux propres incluant les positions ouvertes ; un modèle de fin de journée s’actualise à partir de la référence de clôture du programme. Le moment où le seuil est actualisé et celui où son respect est surveillé sont deux règles distinctes.
Un exemple actuel chez Topstep
L’Express Funded Account (XFA) 50K de Topstep est simulé, commence avec un solde de 0 $ et dispose initialement d’une Maximum Loss Limit (MLL) à −2 000 $. L’appellation 50K décrit le pouvoir d’achat. [9][10]
La MLL remonte à partir des soldes de fin de journée et s’arrête à 0 $ une fois ce niveau atteint. Son respect est surveillé pendant la séance à partir des résultats réalisés et latents. Une atteinte de la limite en séance compte même si la sortie finale laisse le solde au-dessus du seuil. Un premier payout fixe également la MLL à 0 $. Ces détails ont été vérifiés le 4 octobre 2026 et doivent être revérifiés pour le compte et le programme utilisés. [9]
Pour une illustration simplifiée dans ces conditions initiales, un gain de 500 $ porte le solde à 500 $ et le seuil suiveur à −1 500 $. Une perte suivante de 500 $ ramène le solde à 0 $, alors que le seuil reste à −1 500 $. Le solde est revenu à son point de départ, mais la marge de perte disponible est passée de 2 000 $ à 1 500 $.
Voilà pourquoi la séquence compte. Soustraire le seuil actuel aux capitaux propres actuellement surveillés donne un instantané utile de la marge restante. Cela ne tient pas compte de chaque évolution future du seuil, de chaque frais ou de chaque délai d’exécution. Conserver un coussin de fonctionnement séparé évite de traiter le seuil d’échec comme le niveau de stop visé.
Transparence : je suis Ambassador Topstep rémunéré. Cet exemple illustre le calcul ; ce n’est ni une comparaison de programmes ni une promesse de financement ou de payouts.
12. Construire un plan de risque réellement utilisable
À retenir
Un plan utile relie une décision de marché à une conséquence en dollars et à une action. Il doit rester applicable lorsque le trade évolue contre toi.
Avant d’entrer, sois capable de répondre à ces questions sans changer les hypothèses au milieu du calcul :
- Quel contrat exact et quelle échéance est-ce que je trade, et quelle est sa sensibilité en dollars ?
- Quels niveaux d’entrée et d’invalidation le setup exige-t-il ?
- Quelle quantité rentre dans le budget après les frais et la provision d’exécution pertinents ?
- Quel serait l’effet d’une exécution nettement moins bonne sur le compte ?
- Quelle part du budget du jour et de la marge de perte restante du compte est déjà engagée ?
- Si je renforce, que devient la position totale au niveau de sortie révisé ?
- Quelle condition précise me fait réduire l’exposition, clôturer les positions ou arrêter de trader ?
Après le trade, compare le plan aux exécutions. Note le R initial, toutes les entrées et sorties, les frais, les changements de taille et le plus grand mouvement défavorable pendant que la position était ouverte. Précise si la perte vient de l’échec du setup prévu, d’une exécution inattendue ou d’un écart à tes règles. Ces causes appellent des corrections différentes.
Sur une série de trades, examine l’espérance nette, les drawdowns, les séries de pertes et la dépendance à quelques gains exceptionnels. Observe si les résultats changent selon la séance ou les conditions de marché. Des exécutions simulées et un petit échantillon favorable ne suffisent pas à établir le comportement d’une position réelle plus importante.
Le risque et le comportement se rejoignent aussi dans une question pratique : peux-tu exécuter le plan de manière répétée à cette taille ? Si tu commences à déplacer les stops ou à prendre les gains bien plus tôt que tes règles ne l’exigent, note quand cela se produit. Une taille plus faible peut rendre le processus plus facile à suivre, mais elle ne répare pas un setup non testé.
L’objectif est de connaître la conséquence de la décision avant de s’y engager. Un trade peut perdre tout en respectant un plan cohérent. Un trade peut gagner après une augmentation injustifiée du risque. Le résultat immédiat seul ne dit pas quelle décision était reproductible.
Vérifie ta compréhension
Un MNQ ou un NQ : combien coûte un mouvement défavorable de 30 points avant frais ? Un MNQ perd 60 $ ; un NQ perd 600 $.
Quantité : un budget de 180 $ et une perte totale estimée de 47 $ par contrat permettent combien de contrats ? Trois, pour 141 $ prévus. Quatre exigeraient 188 $.
Récupération : un compte de 10 000 $ tombe à 7 500 $. Quel gain le ramène au départ ? Environ 33,3 % sur les capitaux propres restants, en supposant l’absence de flux de trésorerie.
Renfort : deux MNQ à 25 000 et deux à 25 030 sortent à 25 005. Le trade gagne-t-il parce que le stop était au-dessus de la première entrée ? Non. La perte brute totale est de 80 $.
Marge de perte d’un compte financé : risquer 500 $ sur une appellation 50K est-il forcément peu ? L’appellation ne suffit pas. Si la marge restante est de 2 000 $, ce trade en consomme 25 % avant tout coût inattendu.
La question à garder à côté de ton graphique
Avant la prochaine entrée ou le prochain renfort, termine cette phrase :
Si cette position sort au niveau prévu, avec mes hypothèses de coûts, le compte perd ____. Si l’exécution est moins bonne, mon scénario de stress est ____. Après cela, la marge restante est ____.
Si ces réponses ne sont pas claires, calcule-les avant de décider de la quantité.
Qu’est-ce qui a le plus changé ton trading : réduire la taille, comprendre le drawdown ou apprendre à gérer toute la position ?
Sources et notes de calcul
Les sources ci-dessous étayent les spécifications des contrats, le traitement des ordres et l’exemple de compte daté. Tous les exemples de trades, parcours comparatifs et calculs sont construits pour cet article. Ils ne représentent pas des performances de marché mesurées. Les budgets de risque sont illustratifs, et non des recommandations individuelles de trading.
[1] CME Group. E-mini Nasdaq-100 futures specifications. Multiplicateur du NQ et pas de cotation du future simple.
[2] CME Group. Micro E-mini Nasdaq-100 futures specifications. Multiplicateur du MNQ et pas de cotation du future simple.
[3] CME Group. Gold product overview. Quantités des contrats GC et MGC et valeur des ticks.
[4] CME Group. Margin Know What Is Needed. Marge sur futures, exigences initiales et de maintien, changements et liquidation.
[5] National Futures Association. Investor Best Practices. Levier des futures, capital à risque et déficits possibles du compte.
[6] CME Group. Proper Position Size. Relier la distance au stop à un budget en dollars. Cet article n’adopte pas de recommandation universelle de pourcentage.
[7] CME Group. Glossary. Entrées Stop Limit Order, Stop With Protection et Market Order With Protection.
[8] CME Group. The Mathematics of Trading Success. Fréquence des gains et taille moyenne des gains et pertes. Nos comparaisons chiffrées sont des modèles illustratifs distincts.
[9] Topstep Help Center. What is the Maximum Loss Limit. Calcul suiveur, surveillance en séance et exemple cité du XFA 50K. Vérifié le 4 octobre 2026.
[10] Topstep Help Center. Express Funded Account Parameters. Statut simulé du XFA et solde de départ. Vérifié le 4 octobre 2026.
Note de calcul sur les séries de pertes : le chiffre de 81,0 % provient d’une récurrence exacte pour 100 essais indépendants, chacun avec une probabilité de perte de 0,5. On suit cinq états correspondant à zéro à quatre pertes consécutives sans avoir atteint cinq. Un gain remet la série à zéro ; une perte l’allonge d’une unité. Une perte depuis l’état de quatre pertes consécutives atteint l’événement compté. Un moins la probabilité totale restante dans les cinq états après 100 essais vaut 0,8101095992. C’est un calcul de modèle, pas une estimation issue d’un historique de trading.
Note de calcul sur les parcours de capitaux propres : chaque parcours à fraction fixe multiplie 10 000 $ par la fraction de capitaux propres restante, une fois par perte. Les pourcentages de récupération divisent le montant perdu par le solde restant. Les exemples excluent les flux de trésorerie et supposent les conditions d’exécution, de coûts et de taille indiquées. Les valeurs affichées sont arrondies après calcul.
Comprendre le risque. Mieux exécuter ton plan.
Tu connais tes règles, mais tu peines à les suivre en séance ? Le coaching individuel travaille ta performance, tes décisions et les blocages que tu rencontres. Séances en français ou en anglais ; l’anglais n’est pas ma langue maternelle.